- زعيم الكتاب مستمر وخا مجابش نتائج مزيانة.. وبنعبد الله لـ"كود": حنا أولاد اليوم وترأست الندوة وشرفت على تصريح المكتب السياسي .
- خطة الأيام السبعة.. أول تعليق أميركي على تصريحات عراقجي
- «مول الكاسكيطة» يزعم تعرضه للتهديد بالقتل واختطاف ابنته
- بنعبد الله: نتريّث قبل حسم التموقع.. وسندرس الفريق مع "تحالف اليسار"
- الفلاّح المغربي المدافع عن الأصالة والمعاصرة! لولا دعم الناخبين في البوادي للاختيار الحداثي الديمقراطي في آخر لحظة لأتى الإسلاميون مرة ثانية على الأخضر واليابس .
- لغزيوي ينفي بشكل قاطع اشتغاله في مكتب الاتصال الإسرائيلي ويهدد باللجوء إلى القضاء
- أعمارة من زيمبابوي: الاستثمار المنتج والعمل اللائق ركيزتان للنمو الإفريقي
- بويخف: انتخابات 2026 لم تغيّر موازين القوى.. وهذه عوامل صعود “البيجيدي” رغم تدني نسبة المشاركة
- مسؤول أميركي لـ”الحرة”: المناقشات الجارية مع إيران “إيجابية” | الحرة
- عراقجي: قدمنا خطة لفتح مضيق هرمز خلال 7 أيام والكرة في ملعب واشنطن
- اليمن.. اجتماع عسكري لدول اتفاقية مكة وقوات الحكومة اليمنية تكثف غاراتها على الحوثيين
- "الأسود" يستهلون التصفيات الإفريقية بثنائية في شباك منتخب الغابون
- أزمة الشناوي تتصاعد.. بيان حاد من الأهلي ردا على حسام حسن
- “جريت في السبيطارات واستُنزفت”.. الفنان يسار يفتح جراح القطاع الصحي أمام رئيس الحكومة المقبل
- رئيس جماعة فالرشيدية دخل للحبس على قبل التحقيق فموت بنت فأوطيل بميدلت .
- المطالبة بالماء والكهرباء تخرج سكان “تغزراتين” بفجيج في مسيرة على الأقدام نحو الراشيدية (صور)
- خارج اللعبة.. ماذا ستفعل حكومة المونديال المغربية؟
- دول اتفاق مكة تؤكد التزامها بالدفاع عن أمن السعودية وسيادتها
الصدارة الانتخابية تضع حزب "البام" أمام فاتورة ضريبية بـ 30 مليارا
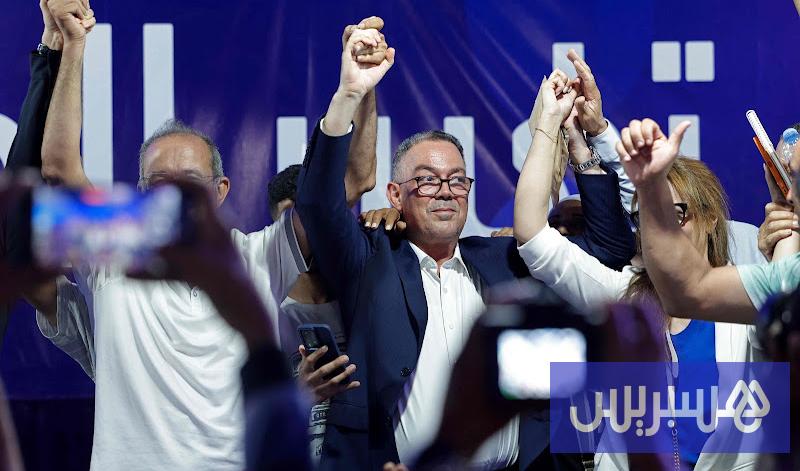
وضعت صدارة حزب الأصالة والمعاصرة للنتائج الأولية للانتخابات التشريعية، بحصوله على 97 مقعدا من أصل 395 بمجلس النواب، البرنامج الانتخابي لهذه الهيئة السياسية أمام اختبار التنفيذ والتمويل، بعدما باتت الوعود التي حملها حزب “الجرار” خلال الحملة موضوع نقاش حول كلفتها وانعكاساتها المحتملة على المالية العمومية. وبات “البام”، على ضوء هذه النتائج، في موقع متقدم ضمن مشاورات تشكيل الحكومة المقبلة، التي يظل قيامها وتركيبتها رهينين باستكمال المسار الدستوري وبناء أغلبية برلمانية.
وتكتسي الوعود ذات الطبيعة المالية والجبائية أهمية خاصة هذه المرة؛ بالنظر إلى أن الحكومة المقبلة ستكون أمام فرصة إعداد مشروع قانون المالية لسنة 2027، بما يتيح للأحزاب التي ستشكل أغلبيتها ترجمة جزء من التزاماتها الانتخابية إلى مقتضيات مالية وضريبية منذ بداية ولايتها. ويختلف هذا السياق عن سنة 2021، حين جرت الانتخابات التشريعية في الثامن من شتنبر، وتشكلت الحكومة الجديدة في أكتوبر، في وقت كان الإعداد لمشروع قانون المالية لسنة 2022 قد قطع مراحل متقدمة؛ ما ضيق الحيز الزمني المتاح لإعادة صياغة اختياراته بصورة شاملة.
ويجعل هذا المعطى من مشروع قانون المالية لسنة 2027 أول اختبار تشريعي ومالي لمدى التزام الأحزاب التي ستشكل الحكومة المقبلة بوعودها الانتخابية، خصوصا في الشق الجبائي والسياسات الضريبية؛ فالمقتضيات التي سيحملها المشروع بشأن الضريبة على الدخل وتوزيع العبء الجبائي وتوسيع الوعاء والتحفيزات والإعفاءات ستوفر مؤشرات ملموسة حول المسافة بين البرامج المقدمة للناخبين والاختيارات التي ستتبناها الأغلبية الجديدة عند الانتقال إلى تدبير المالية العمومية.
وفي مقدمة الالتزامات ذات الأثر المالي المباشر يبرز إصلاح الضريبة على الدخل المطبقة على الأجور، إذ اقترح برنامج حزب الأصالة والمعاصرة الانتقال من ست شرائح إلى ثلاث، وإعفاء الأجور الإجمالية التي تقل عن 15 ألف درهم شهريا، مقابل تطبيق سعر 10 في المائة على الشريحة الممتدة بين 15 ألفا و46 ألف درهم، و20 في المائة على ما يتجاوز هذا المستوى، بدلا من سعر هامشي أقصى يبلغ حاليا 37 في المائة.
ويحمل هذا التصور مكسبا مباشرا لفائدة القدرة الشرائية للأجراء المستفيدين من التخفيض؛ لكنه يفتح، في المقابل، نقاشا حول حجم الموارد التي ستتخلى عنها الخزينة وكيفية تعويضها. وتقدر محاكاة للكلفة المحتملة للإصلاح بأكثر من 30 مليار درهم سنويا، أساسا بسبب الاتساع الكبير لدائرة الإعفاء، وليس فقط نتيجة خفض السعر الهامشي الأعلى.
وتزداد أهمية هذا النقاش بالنظر إلى الحجم الإجمالي للبرنامج الانتخابي للحزب، المقدر بنحو 350 مليار درهم خلال الفترة 2027-2031، أي بمعدل 70 مليار درهم سنويا؛ وهو ما يجعل إصلاح الضريبة على الدخل واحدا من الملفات التي ستختبر قدرة التصور المالي للأغلبية المقبلة، في حال تبنيه، على الجمع بين دعم القدرة الشرائية والحفاظ على توازنات الميزانية.
كلفة فورية واختبار التمويل
تضع الكلفة المقدرة للإصلاح الحكومة المقبلة أمام معادلة مالية دقيقة منذ إعداد مشروع قانون المالية لسنة 2027؛ ذلك أن أي توسيع كبير للإعفاء من الضريبة على الدخل سيترجم إلى تراجع مباشر في المداخيل الجبائية، بينما يرتبط تعويض هذه الموارد بعوامل أقل فورية، من بينها تسارع النمو وتوسيع الوعاء وتحسين الامتثال والتحصيل. ويكتسب عامل التوقيت أهمية خاصة في هذه المعادلة، بالنظر إلى أن الأثر المالي للتخفيضات يبدأ بمجرد دخولها حيز التنفيذ؛ في حين قد تحتاج الموارد البديلة إلى فترة أطول حتى تظهر فعليا في حسابات الخزينة.
وفي هذا السياق، قال إبراهيم أسوار، المستشار المالي والضريبي، إن “قراءة الكلفة المتوقعة لإصلاح الضريبة على الدخل ينبغي ألا تتوقف عند مبلغ 30 مليار درهم في حد ذاته؛ بل يجب أن تمتد إلى طبيعة الموارد التي ستعوض النقص المحتمل في المداخيل”، معتبرا أن مشروع قانون المالية لسنة 2027 سيشكل محطة أساسية لاختبار الطريقة التي ستتعامل بها الأغلبية الحكومية المقبلة مع التزاماتها الجبائية.
وأوضح أسوار، في تصريحات لهسبريس، أن توفر الحكومة الجديدة على فرصة إعداد مشروع قانون المالية يمنحها هامشا أكبر لترجمة اختياراتها منذ بداية الولاية؛ وبالتالي فإن التدابير الضريبية التي سيحملها النص المالي ستكون مؤشرا مهما على ترتيب الأولويات وعلى الجدولة التي ستعتمد لتنفيذ الوعود، سواء تعلق الأمر بالإعفاءات أو تخفيض الأسعار أو توسيع الوعاء وتحسين التحصيل.
وأضاف المستشار المالي والضريبي أن رفع عتبة الإعفاء إلى 15 ألف درهم إجمالية شهريا يمثل العنصر الأكثر تأثيرا في كلفة الإصلاح؛ بالنظر إلى اتساع قاعدة الأجراء الذين سيخرجون كليا أو جزئيا من نطاق الضريبة على الدخل. ولذلك، فإن المقارنة مع إصلاحات سابقة محدودة في الأسعار الهامشية لا تكفي لتقدير الأثر الجديد؛ لأن التغيير المقترح يمس قاعدة التحصيل نفسها ويعيد توزيع العبء بين فئات الملزمين.
وشدد أسوار على أن الرهان سيكون في إيجاد موارد تعويضية ذات طابع مستدام، موضحا أن الاعتماد على تسارع النمو الاقتصادي وتوسيع الوعاء يمكن أن يوفر مداخيل إضافية؛ لكن أثرهما لا يتحقق بالضرورة بالوتيرة الزمنية نفسها التي يظهر بها فقدان الإيرادات الناتج عن الإعفاء.
وأبرز المتحدث ذاته أن التخفيض الضريبي يظهر مباشرة بمجرد دخول الجدول الجديد حيز التنفيذ؛ بينما تحتاج الموارد المتأتية من النمو وتوسيع القاعدة إلى وقت حتى تنعكس على التحصيل.
واعتبر المستشار المالي والضريبي أن نجاح الإصلاح سيتوقف، تبعا لذلك، على ترتيب زمني دقيق للإجراءات، يربط أي تخفيف واسع للضريبة على الدخل بتدابير موازية لتوسيع الوعاء وتحسين الامتثال ومحاصرة الأنشطة غير المصرح بها.
وأكد أسوار أن الإشكال لا يتعلق بمبدأ تخفيف العبء عن الأجراء بقدر ما يرتبط بمن سيتحمل الإيرادات الضائعة، وما إذا كانت ستعوض بموارد جديدة أم ستتحول إلى ضغط إضافي على عجز الميزانية وحاجيات التمويل.
سقف 20 في المائة ومعادلة العدالة الضريبية
لم تتوقف الأسئلة التي أثارها المقترح عند حدود تمويل خسارة المداخيل، إذ يمتد النقاش إلى موقع السعر الهامشي الأقصى المقترح، المحدد في 20 في المائة، داخل الهندسة العامة للنظام الجبائي؛ فإجراء تغيير بهذا الحجم على الضريبة على الدخل يمكن أن يعيد رسم الفوارق بين العبء الذي يتحمله الشخص الذاتي وبين ذاك المرتبط بمزاولة النشاط من خلال شركة، ما يجعل تقييم الإصلاح مرتبطا أيضا بمبادئ التصاعدية والحياد والعدالة بين الملزمين، وليس فقط بحجم التخفيض في الاقتطاع من الأجور.
وفي هذا الصدد، قال أمين بنرحمون، الخبير المحاسب والمتخصص في السياسات الضريبية، إن “مشروع قانون المالية لسنة 2027 لن يكون اختبارا لحجم التخفيضات الضريبية الموعودة فقط؛ بل أيضا لمدى قدرة الحكومة المقبلة على صياغة سياسة جبائية منسجمة، تجمع بين تنفيذ الالتزامات الانتخابية والحفاظ على العدالة والتوازن بين مختلف فئات الملزمين”.
وأوضح بنرحمون، في تصريحات لهسبريس، أن خفض السعر الهامشي الأعلى للضريبة على الدخل إلى 20 في المائة قد يخلق، في بعض الحالات، فارقا بين العبء المطبق على دخل شخص طبيعي وبين العبء الإجمالي الذي يمكن أن يتحمله دخل اقتصادي مماثل عندما يتحقق داخل شركة ثم يوزع على المساهمين. ويستدعي ذلك، حسب تحليل الخبير المحاسب، دراسة التفاعل بين مختلف الضرائب وعدم التعامل مع كل جدول ضريبي بصورة منفصلة.
وضرب المتحدث عينه مثالا بمقاولة تحقق 100 درهم من الأرباح وتخضع، على سبيل التبسيط، لسعر 20 في المائة للضريبة على الشركات؛ إذ يتبقى لها 80 درهما بعد أداء 20 درهما. وإذا خضعت الأرباح الموزعة بعد ذلك لاقتطاع قدره 10 في المائة، فإن العبء المجمع يصل حسابيا إلى 28 درهما من أصل 100. وفي هذه الحالة الافتراضية، يصبح العبء الفعلي أعلى من سقف 20 في المائة المقترح لبعض الدخول الخاضعة للضريبة على الدخل.
ونبه المتخصص في السياسات الضريبية إلى أن اتساع الفارق بين النظامين يمكن أن يؤثر في القرارات المتعلقة بالشكل القانوني لمزاولة النشاط، بما يدفع بعض الملزمين إلى المفاضلة بين العمل كشخص ذاتي أو عبر شركة انطلاقا من الاعتبارات الجبائية، عوض الاعتبارات الاقتصادية والتنظيمية.
واعتبر بنرحمون أن الإصلاح المتوازن ينبغي أن يخفف الضغط على الأجور دون خلق فوارق ضريبية كبيرة بين دخول اقتصادية متقاربة في طبيعتها.
وأضاف المتحدث عينه أن مبدأ العدالة لا يقاس فقط بحجم التخفيض الذي يحصل عليه كل ملزم، بل أيضا بمدى الحفاظ على تصاعدية الضريبة وتوزيع المساهمة وفق القدرة التكليفية، مع ضمان قدر كاف من الحياد بين الأشكال القانونية المختلفة للنشاط الاقتصادي. ومن هذا المنطلق، فإن تحديد السعر الهامشي النهائي يحتاج إلى محاكاة شاملة تأخذ في الاعتبار الضريبة على الشركات والاقتطاعات المرتبطة بتوزيع الأرباح وباقي مكونات النظام الجبائي.
وبذلك، لن يقتصر الرهان بعد الانتخابات على هوية الأحزاب التي ستشكل الأغلبية الحكومية؛ بل سيمتد سريعا إلى أول مشروع قانون مالية ستضعه هذه الأغلبية. وسيشكل المشروع المالي لسنة 2027، تحديدا، مؤشرا عمليا على مدى انتقال الوعود الانتخابية من البرامج إلى النصوص، خصوصا في المجال الضريبي، حيث سيكون على الحكومة الموازنة بين المكاسب المنتظرة لفائدة القدرة الشرائية وكلفة الإصلاح على موارد الدولة ومتطلبات العدالة والانسجام داخل المنظومة الجبائية.
 المصدر:
هسبريس