- لقاء بعدن يناقش تدخلات الصندوق الاجتماعي في دعم التنمية المحلية
- اليوم الثالث للجمعية العامة للأمم المتحدة: نتنياهو يلقي كلمته في نيويورك وعباس يخاطب الأعضاء عبر الفيديو
- إنذارات بمكة ومدن سعودية والتحالف يعلن اعتراض 6 صواريخ حوثية
- السعودية تعلن اعتراض وتدمير عدد من الصواريخ الباليستية
- عاجل. - إنذارات في مناطق سعودية بينها مدينة مكة.. و"التحالف" يعلن اعتراض صواريخ بالستية حوثية
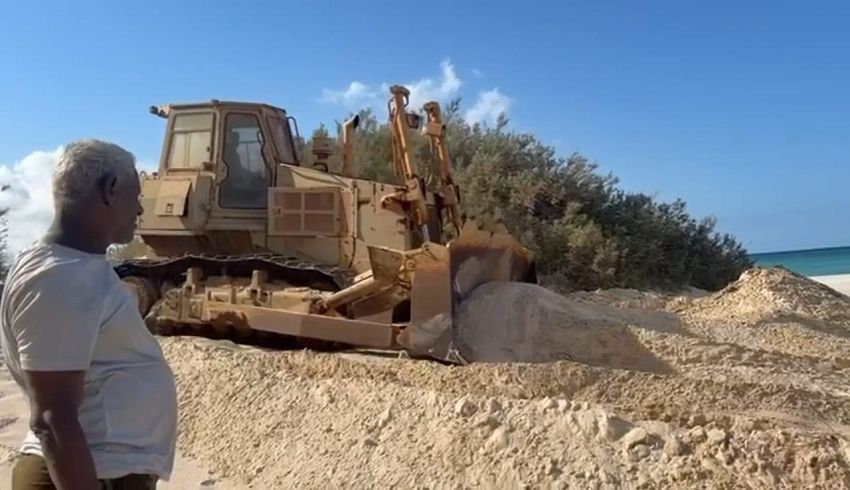
- قوة 808 للدعم والإسناد بسقطرى تعيد فتح خط عرهر بعد انقطاعه جراء الزحف الرملي
- المحافظ شمسان: تعز عصية على الانكسار ولن تسمح بالعبث بأمنها أو فرض الوصاية على أبنائها
- اجتماع بعدن يناقش تسهيل حركة التجارة وانسياب السلع الغذائية الأساسية والاستهلاكية
- اليمن يؤكد أهمية تبنى نهج "الصحة الواحدة "لتعزيز الأمن الغذائي في اليمن
- جمعية الحكمة اليمانية تنفذ تدخلات إغاثية وصحية في عدن وأبين
- لجنة المناقصات بعدن تقر مناقصتي تأهيل مبنى الخدمة المدنية وعدد من مكاتب السلطة المحلية
- أخبار وتقارير - خالد الانسي: تعز صمدت رغم الحصار والتحريض.. والإصلاح دُفع ثمن وقوفه في وجه الانقلاب
- مقتل ضباط سعوديين وسودانيين بقصف الطوال
- نتائج انتخابات المغرب تقلب الموازين.. الأصالة والمعاصرة بالصدارة والإسلاميون رابعا
- عضو مجلس القيادة عبدالله العليمي يبحث مع وزير الدولة البريطاني تطورات الأوضاع في اليمن والتهديدات الحوثية
- عادة ليلية قد ترتبط بسنوات من عمرك.. كم ساعة تنام؟
- إنذار استخباراتي أميركي.. روسيا قد تستهدف أوروبا بالمسيرات
- صحفيو CNN وMS NOW وPolitico يعودون مؤقتًا للبيت الأبيض
أسهم النفط الأوروبية تقفز.. أزمة الوقود تحوّل شح الديزل إلى أرباح قياسية
أسعار الديزل القياسية وهوامش التكرير المرتفعة دفعت شركات النفط الأوروبية إلى صعود بين 40% و87% منذ بداية العام. إليكم أفضل عشرة أسهم أداء.
يدفع السائقون في أوروبا أسعارا قياسية عند محطات الوقود، في حين يعيش المستثمرون في الشركات التي تنتج ذلك الوقود وتقوم بتكريره عاما استثنائيا.
أدت أزمة الوقود المتجددة في أوروبا إلى موجة ارتفاع قوية في أسهم شركات النفط والغاز في المنطقة، إذ صعدت أسعار أسهمها بين 40% وما يقرب من 90% منذ يناير.
ولا تقتصر أكبر المكاسب على النفط الخام وحده، فالقصة الأهم تجري داخل المصافي.
نقص الديزل والبنزين ووقود الطائرات دفع الفارق بين سعر الخام وسعر المنتجات المكررة منه، المعروف في الأسواق باسم "crack spread"، إلى مستويات قياسية.
وقد حوّل ذلك أزمة الإمدادات بالنسبة للمستهلكين إلى مكاسب أرباح غير مسبوقة لبعض قطاعات صناعة الطاقة الأوروبية.
لماذا أصبح نشاط التكرير مربحا فجأة؟
ارتفعت أسعار الديزل في أوروبا بوتيرة أسرع بكثير من النفط الخام، لأن الإمدادات العالمية من الوقود المكرر تعرضت لاضطراب من اتجاهين في آن واحد.
فقد أدى التوتر حول إيران ومضيق هرمز إلى تقليص صادرات الديزل ووقود الطائرات من المصافي الخليجية.
وفي المقابل، حظرت روسيا صادرات الديزل هذا الصيف عقب هجمات أوكرانية بطائرات مسيّرة على مصافيها، مما شدد سوقا عالمية تعتمد عليها أوروبا بشكل كبير.
وتقول وكالة التسعير "أوبِس" إن هامش الديزل الأوروبي أو ما يعرف بـ"crack spread" تضاعف تقريبا منذ نوفمبر 2025، حين كان يبلغ نحو 46 دولارا (40 يورو) للبرميل.
وقد لفت البنك المركزي الأوروبي الأنظار إلى هذه التطورات.
فبعد قرار البنك رفع أسعار الفائدة في العاشر من سبتمبر، قالت الرئيسة كريستين لاغارد إنه قبل ستة أشهر لم يكن سوى قلة يعرفون معنى هوامش التكرير، لكن الآن "كلنا نعرف ما المقصود بها".
وأشارت إلى الديزل واصفة إياه بأنه "عنق زجاجة جديد آخر".
وأوضح البنك أن تضخم أسعار الطاقة ارتفع إلى 14.3% في أغسطس مقابل 10.3% في يوليو، ويرجع ذلك جزئيا إلى ارتفاع هوامش التكرير على الوقود السائل.
ويقدّر خبراء البنك أن هامش الديزل يمثل حاليا نحو 41 سنتا من كل ليتر يُباع، أي ما يقارب خمس سعر الوقود عند المضخة.
هذا السياق يفسر لماذا أصبحت أسهم الطاقة الأوروبية من أقوى الأسهم أداء في السوق هذا العام.
أفضل عشرة أسهم نفطية أداء في أوروبا في 2026
قامت "يورونيوز" بانتقاء شركات النفط والغاز الأوروبية التي لا تقل قيمتها السوقية عن عشرة مليارات يورو.
إليكم أكبر عشرة رابحين في 2026، استنادا إلى بيانات السوق حتى 23 سبتمبر.
عشرة. "توتال إنرجيز": +40.58%
ارتفعت أسهم "توتال إنرجيز" 40.6% هذا العام، لتحتل المركز العاشر في المجموعة.
وحقق عملاق الطاقة الفرنسي صافي دخل معدلا قدره 6 مليارات دولار (5.3 مليارات يورو) في الربع الثاني، ارتفاعا من 3.6 مليارات دولار قبل عام. ووصل التدفق النقدي من العمليات إلى 9.8 مليارات دولار (8.6 مليارات يورو)، ورفعت الشركة توزيعاتها المرحلية بنسبة 5.9% إلى 0.90 يورو للسهم.
وارتفع هامش التكرير الأوروبي لديها إلى 13.5 دولارا للبرميل مقابل 4.7 دولارات.
تنشر "توتال إنرجيز" نتائج الربع الثالث في 29 أكتوبر، حيث يتوقع المحللون إيرادات قدرها 54.2 مليارا دولار (47.5 مليارا يورو)، بزيادة 24% على أساس سنوي، وربحية معدلة للسهم تبلغ 3.14 دولارا، بارتفاع 77%.
تسعة. "إيني" إس.بي.إيه: +44.9%
ارتفعت أسهم "إيني" 44.9% منذ يناير، ما يضعها في المرتبة التاسعة.
وضاعفت مجموعة الطاقة الإيطالية تقريبا صافي ربحها المعدل ليصل إلى 2.33 مليار يورو، وزادت برنامج إعادة شراء الأسهم إلى 3.4 مليارات يورو. وتراجعت كميات التكرير خارج إيطاليا بنسبة 35% بعد إغلاق مضيق هرمز.
ومن المقرر إعلان النتائج في 23 أكتوبر، حيث يتوقع المحللون إيرادات قدرها 27.6 مليارا يورو، بزيادة 37% على أساس سنوي، وربحية للسهم تبلغ 0.79 يورو، بارتفاع 92%.
ثمانية. "أو إم في": +48.67%
ارتفعت أسهم "أو إم في" 48.7% هذا العام، ما يضع المجموعة النمساوية في المركز الثامن.
وأعلنت الشركة عن نتيجة تشغيلية صافية، تستبعد مكاسب المخزون والبنود غير المتكررة، بلغت 1.71 مليار يورو في الربع الثاني، مدفوعة بمساهمة أقوى بكثير من إنتاج النفط والغاز.
وعملت مصافيها الأوروبية بنسبة تشغيل بلغت 90% من الطاقة، ارتفاعا من 83% قبل عام، غير أن الإجراءات التنظيمية المؤقتة، خصوصا في رومانيا والنمسا، كبحت جزءا من المكاسب.
وتنشر "أو إم في" نتائجها في 29 أكتوبر. ويتوقع المحللون إيرادات قدرها 7.7 مليارات يورو، بزيادة 23%، وربحية للسهم تبلغ 2.77 يورو، بارتفاع 49%.
سبعة. "غالپ": +49.28%
ارتفعت أسهم "غالپ" 49.3% في 2026، لتحتل المرتبة السابعة.
ورفعت المجموعة البرتغالية صافي دخلها المعدل بنسبة 45% إلى 540 مليون يورو، فيما كاد هامش التكرير لديها أن يتضاعف ثلاث مرات ليصل إلى 16.8 دولارا للبرميل. كما ارتفع الإنتاج 12% بدعم من حقل "باكالهاو" في البرازيل.
ومن المقرر إعلان النتائج في 26 أكتوبر، مع توقع المحللين إيرادات قدرها 6.7 مليارات يورو، بزيادة 31%، وربحية للسهم تبلغ 0.69 يورو، بارتفاع 92%.
ستة. "رومغاز": +53.55%
ارتفعت أسهم "رومغاز" 53.6% هذا العام، لتكون سادس أفضل أداء، رغم صورة الأرباح الأكثر تعقيدا.
فالشركة الرومانية المملوكة للدولة تبيع الغاز الطبيعي بأسعار منظمة ولا تمارس نشاط التكرير.
وانخفضت إيرادات النصف الأول 8.6% إلى 3.88 مليارات ليو روماني (735 مليون يورو)، في حين ارتفع صافي الربح 3.4% إلى 1.74 مليار ليو (330 مليون يورو). وتراجعت الأسهم بنحو 23% خلال الشهر الماضي.
وتعلن "رومغاز" نتائجها في 13 نوفمبر.
خمسة. "أورلين": +55.59%
تقدمت أسهم "أورلين" 55.6% هذا العام، لتحل في المركز الخامس ضمن المجموعة.
وحقق المكرر البولندي الخاضع لسيطرة الدولة إيرادات قدرها 76.5 مليارا زلوتي (17.5 مليارا يورو) في الربع الثاني، وصافي ربح بلغ 7.68 مليارا زلوتي (1.75 مليارا يورو)، أي أكثر من خمسة أضعاف مستوى العام الماضي، بدعم من أرباح قياسية لمحطاته في الخارج.
وقد قررت الشركة تقديم موعد إعلان نتائجها إلى 5 نوفمبر، حين يتوقع المحللون إيرادات قدرها 63.4 مليارا زلوتي (14.5 مليارا يورو)، بزيادة 4%، وربحية للسهم قدرها 5.52 زلوتيا (1.26 يورو)، تكاد تبلغ ثلاثة أضعاف مستوى العام الماضي.
أربعة. "فار إنرغي": +56.18%
ارتفعت أسهم "فار إنرغي" 56.2% في 2026، لتسجل رابع أفضل أداء في المجموعة.
وعلى عكس الأسماء الثقيلة في التكرير، يرتبط ارتفاع أسهم الشركة النرويجية مباشرة بإنتاج النفط والغاز.
فقد زاد إنتاجها في الربع الثاني 31% عن العام السابق ليصل إلى 376.000 برميل مكافئ نفط يوميا، وحققت تدفقا نقديا تشغيليا بعد الضريبة بلغ 2.1 مليارا دولار (1.84 مليارا يورو)، وخفضت ديونها الصافية إلى 3.4 مليارات دولار (2.98 مليارا يورو).
وفي يوليو، وافقت "فار إنرغي" على الاندماج مع "بلو نورْد"، لتشكلا معا ما تصفه الشركتان بأنه أكبر منتج مستقل للنفط والغاز في أوروبا.
ومن المقرر إعلان النتائج في 21 أكتوبر، حيث يتوقع المحللون إيرادات تقارب 30.6 مليارا كرونة نرويجية (2.83 مليارا يورو)، بزيادة 43%، وربحية للسهم قدرها 1.48 كرونة (0.14 يورو)، أي ما يقرب من ثلاثة أضعاف مستوى العام السابق.
ثلاثة. "إكوينور": +67.89%
ارتفعت أسهم "إكوينور" 67.9% هذا العام، لتضع عملاق الطاقة النرويجي في المركز الثالث.
وأبلغت المجموعة المدعومة من الدولة عن دخل تشغيلي معدّل بلغ 11.48 مليارا دولار (10.07 مليارا يورو) في الربع الثاني، مع ربحية معدلة للسهم بلغت 1.33 دولارا (1.17 يورو)، وارتفاع الإنتاج 3%.
وتستفيد "إكوينور" من التركيز المتجدد في أوروبا على أمن الطاقة، إذ تظل النرويج المورد الرئيسي للغاز عبر الأنابيب وأحد أهم مصادر النفط الخام للقارة.
وتعلن الشركة نتائجها في 28 أكتوبر، حيث يتوقع المحللون إيرادات قدرها 33.2 مليارا دولار (29.1 مليارا يورو)، بزيادة 27%، وربحية معدلة للسهم تبلغ 1.36 دولارا، أي ما يقارب أربعة أضعاف مستوى العام الماضي البالغ 0.37 دولار.
ويتوقع المحللون أن تنمو إيرادات الشركة بنحو 20% هذا العام، قبل أن تتراجع بنحو 9% في 2027.
اثنان. "نيستي": +76.35%
قفزت أسهم "نيستي" 76.4% هذا العام، لتأتي في المرتبة الثانية بعد "ريبسول".
وتوضح المجموعة الفنلندية تماما أهمية هوامش التكرير.
فقد سجلت الأرباح التشغيلية قبل الفوائد والضرائب والاستهلاك وإطفاء الدين، على أساس قابل للمقارنة، رقما قياسيا بلغ 1.20 مليار يورو في الربع الثاني، مقابل 341 مليون يورو قبل عام.
وضاعف قسم المنتجات النفطية أكثر من مرتين مساهمته في الأرباح ليصل إلى 334 مليون يورو، وهو ما نسبته الشركة أساسا إلى الهوامش الاستثنائية الاتساع على الديزل ووقود الطائرات.
وقفز ربح السهم إلى 1.00 يورو بعد أن كان يسجل خسارة قدرها خمسة سنتات قبل عام.
وتنتج "نيستي" أيضا ديزل متجددا ووقود طيران مستداما، ما جعلها من أوضح المستفيدين من ندرة الوقود التقليدي ومن تنامي الطلب على البدائل.
ومن المقرر نشر النتائج في 29 أكتوبر، حيث يتوقع المحللون إيرادات قدرها 5.1 مليارات يورو، بزيادة 12%، وربحية للسهم تبلغ 0.81 يورو، أي ما يقرب من ستة أضعاف مستوى العام الماضي.
واحد. "ريبسول": +87.19%
ارتفعت أسهم "ريبسول" 87.2% هذا العام، لتسجل أفضل أداء بين كبريات أسهم الطاقة الأوروبية.
وبلغ صافي دخلها المعدل 2.71 مليارا يورو في النصف الأول، إذ حقق قسمها الصناعي، الذي يضم نشاط التكرير، وحده 1.68 مليارا يورو، مقارنة بـ235 مليون يورو فقط قبل عام.
وتعلن "ريبسول" نتائجها في 29 أكتوبر، حيث يتوقع المحللون ربحية للسهم قدرها 2.06 يورو، أي نحو ثلاثة أضعاف مستوى العام الماضي البالغ 0.68 يورو.
ومن المنتظر أن ترتفع إيراداتها بأكثر من 31% في 2026، لكن المحللين يتوقعون هبوطا يقارب 17% في العام المقبل، وهو أشد انخفاض متوقع بين الشركات العشر.
 المصدر:
يورو نيوز