- الأكشن والكوميديا يسيطران على برومو فيلم مطلوب عائليا.. فيديو
- الإمارات تعلن تعليق رحلات الطيران الإيرانية من وإلى الدولة
- وزارة التعليم العالى تعلن نتائج تنسيق الشهادات المعادلة العربية والأجنبية
- على أنغام «بحرية».. شيرين عبدالوهاب فى أحدث ظهور لها مع نجل مدير أعمالها
- ارتفاع أسعار النفط العالمية.. وخام برنت يقفز بنحو 4 دولارات للبرميل
- بعد طعام الفرح.. 130 حالة اشتباه في تسمم غذائي بكفر الشيخ | مصراوي
- سيسيه: منتخب الفراعنة شرَّف أفريقيا.. وتلقيت عروضا من الأندية المصرية
- عباس للأمم المتحدة: لا تسمحوا بنكبة أخرى في فلسطين
- عاجل. - ترامب يشيد بـ"صداقته العظيمة" مع شي.. والرئيس الصيني: علينا تجنب النزاع والمواجهة
- متحدثة سابقة باسمه: ترامب يميل للدكتاتورية ويصف الصحافة بـ "حيوانات"
- «التموين» تحدد أسباب وقف البطاقات خلال الفترة الحالية
- «مسلسل رعب بالكمبوند».. قرار عاجل من النيابة بشأن اقتحام فيلا مذيعة شهيرة بـ «الشيخ زايد»
- حي المعادي يكشف حقيقة قطع أشجار ميدان النادي | مصراوي
- «زيادة أسعار البنزين والسولار قادمة لا محالة».. خبير اقتصادي يتوقع ارتفاعًا مرتقبًا بـ 10% ويكشف الأسباب
- هل تتأثر الأموال الساخنة بتثبيت سعر الفائدة؟ خبراء يوضحون | مصراوي
- كيف يؤثر قرار تثبيت الفائدة على أسعار الذهب؟ خبيران يوضحان | مصراوي
- «هواء هابط وسحب رعدية».. بيان عاجل بشأن حالة الطقس الساعات المقبلة
- «التضامن» تُنهي أزمة مواطن من ذوي الهمم وترافقه لصرف تكافل وكرامة في الإسكندرية - الوطن
كل ما تريد معرفته عن مبادرة التمويل العقاري الجديدة.. فائدة 10% وسداد على 20 سنة - الوطن
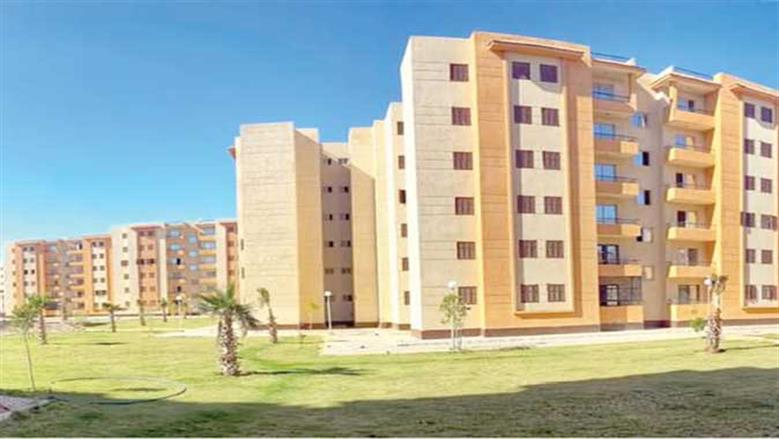
يترقب عدد كبير من الأسر إعلان تفاصيل مبادرة التمويل العقاري الجديدة، والتي تستهدف تسهيل الحصول على وحدة سكنية من خلال تمويل عقاري بفائدة مدعومة، وفترة سداد طويلة الأجل، مع وضع عددٍ من الشروط والضوابط للاستفادة منها.
وأوضح طارق شكري، رئيس غرفة التطوير العقاري باتحاد الصناعات المصرية، أنّ البرنامج يتيح تمويل عقاري بفائدة مدعومة في حدود 10%، مع فترة سداد تصل إلى 20 عامًا، وتمويل وحدة سكنية واحدة للأسرة، على ألا تتجاوز مساحة الوحدة 150 مترًا.
9 معلومات عن مبادرة التمويل العقاري الجديدة
وكشف رئيس الغرفة عن 9 معلومات تكشف أبرز ملامح مبادرة التمويل العقاري الجديدة، من قيمة الفائدة وفترة السداد إلى مساحة الوحدة وشروط الاستفادة وآلية دعم الفائدة، كالتالي:
* فائدة التمويل: تستهدف المبادرة إتاحة التمويل العقاري بفائدة مدعومة في حدود 10%.
- فترة السداد: تصل مدة التمويل المقترحة إلى 20 عامًا، لتخفيف قيمة الأقساط الشهرية على المستفيدين.
- شقة واحدة فقط: يقتصر البرنامج المقترح على تمويل وحدة سكنية واحدة للأسرة.
- مساحة الوحدة: لا تتجاوز مساحة الوحدة المستفيدة من المبادرة 150 مترًا.
- الفئة المستهدفة: تستهدف المبادرة بصورة أساسية الطبقة المتوسطة، في ظل وجود فجوة بين المعروض من الوحدات واحتياجات هذه الشريحة.
- سعر الأراضي: يقترح طرح الأراضي للمطورين بأسعار مناسبة، مع إمكانية أن تتراوح تكلفة متر الأرض بين 2000 و2200 جنيه.
- سعر طرح المتر: يمكن أن يصل سعر طرح متر الأرض المخصص لمشروعات الإسكان المتوسط إلى 3000–3500 جنيه، وفق المقترح.
- دعم الفائدة: يتضمن المقترح توجيه فارق قيمة الأراضي إلى صندوق أو آلية للمساهمة في تمويل دعم الفائدة، مع تولي وزارة المالية توفير الدعم اللازم.
- هدف المبادرة: تستهدف المبادرة زيادة المعروض من الوحدات المناسبة للطبقة المتوسطة، وتنشيط المبيعات والاستثمار العقاري، بما ينعكس على الإنتاج والتشغيل والحصيلة الضريبية والتأمينية.
*
 مصدر الصورة
ما شروط مبادرة التمويل العقاري 2026؟
تختلف شروط التمويل العقاري 2026 بحسب البنك ونوع البرنامج، لكن من أهم النقاط التي تنظر إليها البنوك:
- إثبات دخل العميل والقدرة على السداد.
- تحديد قيمة القسط المناسبة لدخل العميل وفق الدراسة الائتمانية.
- توافر المستندات التي تثبت الدخل والبيانات الشخصية.
- استيفاء الوحدة السكنية الشروط القانونية المطلوبة للتمويل.
- إجراء تقييم للعقار بواسطة جهة أو خبير معتمد وفق نظام البنك.
- سداد مقدم من قيمة الوحدة، وتختلف نسبته بحسب البنك والبرنامج.
- موافقة البنك على التمويل بعد استكمال الدراسة الائتمانية والقانونية.
لماذا يرفض أصحاب الشقق التمويل العقاري؟
أوضحت إحدى شركات التسويق العقاري، في تصريحات خاصة، أن هناك 5 أسباب تجعل أصحاب الوحدات السكنية يرفضون البيع بنظان التمويل والعقاري وهي:
- الرغبة في الحصول على قيمة البيع فورًا: إذ يُفضّل بعض المالكين إتمام الصفقة واستلام ثمن الوحدة بالكامل دون انتظار إجراءات البنك.
- طول دورة الموافقة والصرف: يحتاج التمويل العقاري إلى مراحل متعددة تشمل مراجعة الأوراق وفحص الوحدة وتقييمها، ما قد يطيل مدة إتمام البيع.
- تعقيدات المستندات والتسجيل: قد يتردد بعض البائعين بسبب الإجراءات المرتبطة بإثبات الملكية واستكمال المستندات المطلوبة للتسجيل.
- القلق من الالتزامات الضريبية: تنتشر لدى بعض الملاك مخاوف بشأن الآثار الضريبية المرتبطة بالبيع، رغم أن مجرد استخدام التمويل البنكي لا يعني تلقائيًا وجود التزام ضريبي إضافي.
* اختلاف التقييم عن السعر المطلوب: قد يأتي التقييم الذي يجريه الخبير المعتمد من جهة التمويل بأقل من السعر الذي حدده المالك، ما يخلق فجوة بين قيمة التمويل وسعر البيع المتفق ع
 مصدر الصورة
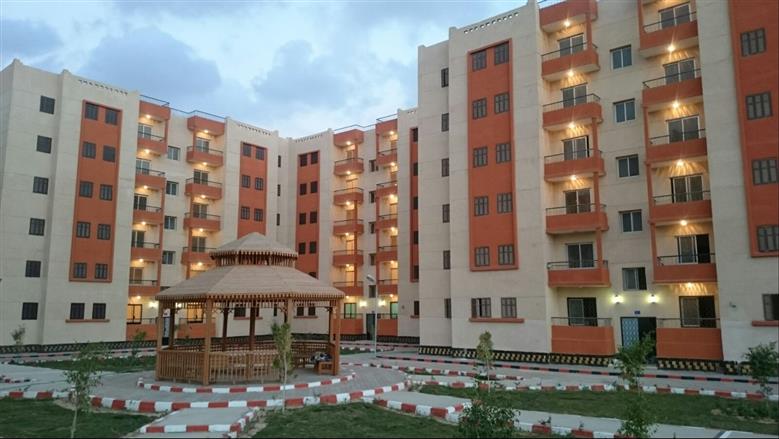
يعني إيه شقق بنظام التمويل العقاري؟
نظام التمويل العقاري هو آلية تمويل يشتري بموجبها البنك أو شركة التمويل العقاري الوحدة السكنية للعميل من المالك سواء كان هيئة مجتمعات عمرانية أو مطورًا خاصًا أو أفرادًا.
كيف يعمل النظام؟
يسدد العميل دفعة مقدمة من ثمن الشقة تبدأ عادة من 10% إلى 20%، بينما يتكفل البنك بسداد باقي الثمن للبالغ 80% أو أكثر للمالك دفعة واحدة.
طريقة السداد:
يقوم العميل بتقسيط أصل المبلغ والفائدة للبنك على هيئة أقساط شهرية ثابتة أو متناقصة على فترات سداد طويلة تصل إلى 20 أو 30 سنة.
ضمانة التمويل:
تُرهن الشقة لصالح الجهة الممولة لحين الانتهاء الكامل من سداد الأقساط.

*
*
*
*
*
*
*
 المصدر:
الوطن