- كشف أثرى جديد بمنطقة بئر الشغالة بالواحات الداخلة بالوادي الجديد
- اليوم الثالث للجمعية العامة للأمم المتحدة: نتنياهو يلقي كلمته في نيويورك وعباس يخاطب الأعضاء عبر الفيديو
- الأرصاد: أمطار متوقعة على المناطق الداخلية مساءً.. قد تمتد للقاهرة بنسبة أقل
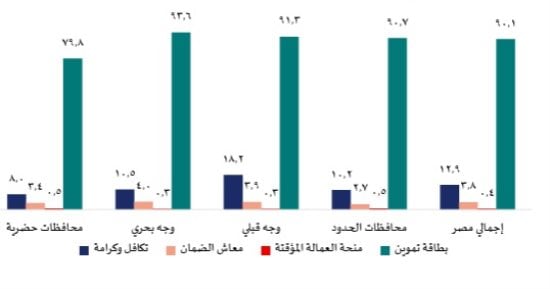
- مسح الأسرة المصرية: بطاقة التموين أكثر برامج الحماية الاجتماعية إفادة للأسر
- الدولار يقفز 35 قرشا بختام تعاملات اليوم.. ويقترب مجددا من مستوى الـ52 جنيها
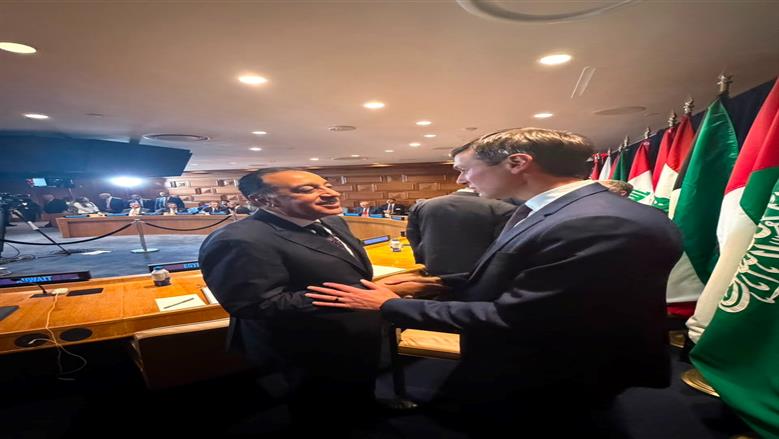
- نبيل فهمي يلتقي سيرغي لافروف وزير خارجية روسيا الاتحادية في نيويورك
- التنمية المحلية تتحفظ على سفينة تسببت في روائح غازية بميناء الدخيلة با | مصراوي
- السعودية تعلن اعتراض وتدمير عدد من الصواريخ الباليستية
- نتائج انتخابات المغرب تقلب الموازين.. الأصالة والمعاصرة بالصدارة والإسلاميون رابعا
- أماكن خلدت أسماء نجوم كرة القدم خارج الملعب | مصراوي
- الأرصاد تحذر من السحب الرعدية والأمطار اليوم.. الضبعة والعلمين وسيدي عبد الرحمن أبرز المناطق
- السيسي يؤكد دعم مصر لأمن العراق وسيادته ويدعو لتغليب الحلول السلمية لأزمات المنطقة
- وفروا احتياجاتكم.. محافظة الجيزة تعلن قطع المياه غدًا عن عدة مناطق
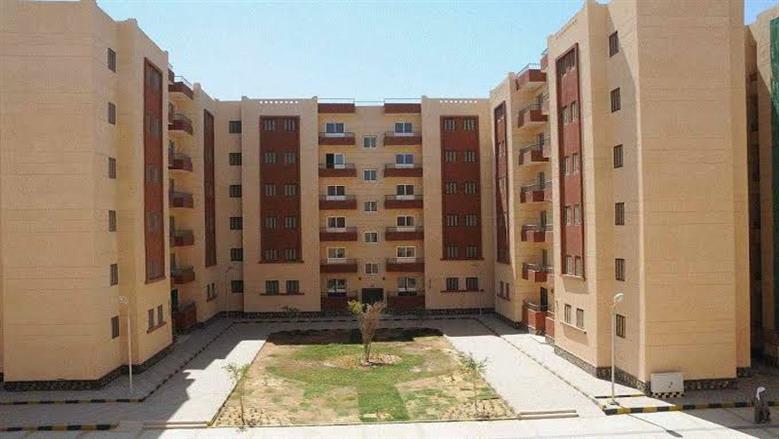
- الإيجار يبدأ من 2000 جنيه بعد الدعم.. تفاصيل مبادرة «سكن لكل المصريين 9»
- تقرير رسمي يكشف تراجع الإنجاب بين المراهقات وخبراء يفسرون: ماذا تغير في حياة المصريين؟
- وزير الخارجية: أمن السعودية جزء لا يتجزأ من الأمن الإقليمى.. وأعتزم زيارة دمشق
- لقاءات مكثفة لرئيس مجلس الوزراء في أعمال الجمعية العامة للأمم المتحدة - الوطن
- وزير الخارجية: لم نلمس موقفا إيجابيا من إسرائيل بشأن المرحلة الثانية من خطة ترامب
كل ما تريد معرفته عن مبادرة التمويل العقاري الجديدة.. فائدة 10% وسداد على 20 سنة - الوطن
يترقب عدد كبير من الأسر إعلان تفاصيل مبادرة التمويل العقاري الجديدة، والتي تستهدف تسهيل الحصول على وحدة سكنية من خلال تمويل عقاري بفائدة مدعومة، وفترة سداد طويلة الأجل، مع وضع عددٍ من الشروط والضوابط للاستفادة منها.
وأوضح طارق شكري، رئيس غرفة التطوير العقاري باتحاد الصناعات المصرية، أنّ البرنامج يتيح تمويل عقاري بفائدة مدعومة في حدود 10%، مع فترة سداد تصل إلى 20 عامًا، وتمويل وحدة سكنية واحدة للأسرة، على ألا تتجاوز مساحة الوحدة 150 مترًا.
9 معلومات عن مبادرة التمويل العقاري الجديدة
وكشف رئيس الغرفة عن 9 معلومات تكشف أبرز ملامح مبادرة التمويل العقاري الجديدة، من قيمة الفائدة وفترة السداد إلى مساحة الوحدة وشروط الاستفادة وآلية دعم الفائدة، كالتالي:
* فائدة التمويل: تستهدف المبادرة إتاحة التمويل العقاري بفائدة مدعومة في حدود 10%.
- فترة السداد: تصل مدة التمويل المقترحة إلى 20 عامًا، لتخفيف قيمة الأقساط الشهرية على المستفيدين.
- شقة واحدة فقط: يقتصر البرنامج المقترح على تمويل وحدة سكنية واحدة للأسرة.
- مساحة الوحدة: لا تتجاوز مساحة الوحدة المستفيدة من المبادرة 150 مترًا.
- الفئة المستهدفة: تستهدف المبادرة بصورة أساسية الطبقة المتوسطة، في ظل وجود فجوة بين المعروض من الوحدات واحتياجات هذه الشريحة.
- سعر الأراضي: يقترح طرح الأراضي للمطورين بأسعار مناسبة، مع إمكانية أن تتراوح تكلفة متر الأرض بين 2000 و2200 جنيه.
- سعر طرح المتر: يمكن أن يصل سعر طرح متر الأرض المخصص لمشروعات الإسكان المتوسط إلى 3000–3500 جنيه، وفق المقترح.
- دعم الفائدة: يتضمن المقترح توجيه فارق قيمة الأراضي إلى صندوق أو آلية للمساهمة في تمويل دعم الفائدة، مع تولي وزارة المالية توفير الدعم اللازم.
- هدف المبادرة: تستهدف المبادرة زيادة المعروض من الوحدات المناسبة للطبقة المتوسطة، وتنشيط المبيعات والاستثمار العقاري، بما ينعكس على الإنتاج والتشغيل والحصيلة الضريبية والتأمينية.
*
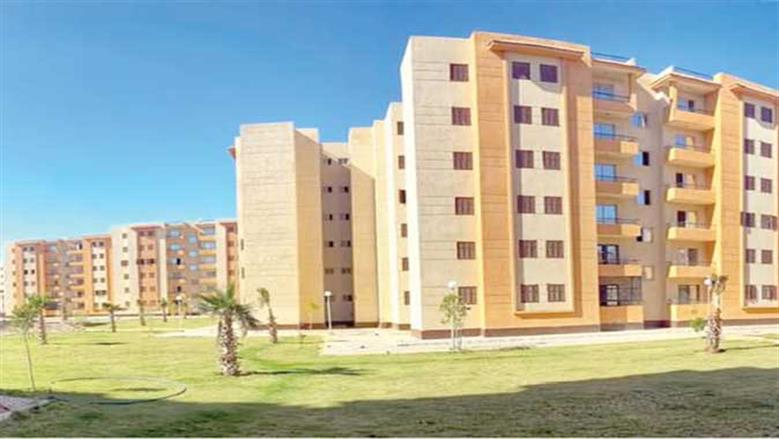 مصدر الصورة
ما شروط مبادرة التمويل العقاري 2026؟
تختلف شروط التمويل العقاري 2026 بحسب البنك ونوع البرنامج، لكن من أهم النقاط التي تنظر إليها البنوك:
- إثبات دخل العميل والقدرة على السداد.
- تحديد قيمة القسط المناسبة لدخل العميل وفق الدراسة الائتمانية.
- توافر المستندات التي تثبت الدخل والبيانات الشخصية.
- استيفاء الوحدة السكنية الشروط القانونية المطلوبة للتمويل.
- إجراء تقييم للعقار بواسطة جهة أو خبير معتمد وفق نظام البنك.
- سداد مقدم من قيمة الوحدة، وتختلف نسبته بحسب البنك والبرنامج.
- موافقة البنك على التمويل بعد استكمال الدراسة الائتمانية والقانونية.
لماذا يرفض أصحاب الشقق التمويل العقاري؟
أوضحت إحدى شركات التسويق العقاري، في تصريحات خاصة، أن هناك 5 أسباب تجعل أصحاب الوحدات السكنية يرفضون البيع بنظان التمويل والعقاري وهي:
- الرغبة في الحصول على قيمة البيع فورًا: إذ يُفضّل بعض المالكين إتمام الصفقة واستلام ثمن الوحدة بالكامل دون انتظار إجراءات البنك.
- طول دورة الموافقة والصرف: يحتاج التمويل العقاري إلى مراحل متعددة تشمل مراجعة الأوراق وفحص الوحدة وتقييمها، ما قد يطيل مدة إتمام البيع.
- تعقيدات المستندات والتسجيل: قد يتردد بعض البائعين بسبب الإجراءات المرتبطة بإثبات الملكية واستكمال المستندات المطلوبة للتسجيل.
- القلق من الالتزامات الضريبية: تنتشر لدى بعض الملاك مخاوف بشأن الآثار الضريبية المرتبطة بالبيع، رغم أن مجرد استخدام التمويل البنكي لا يعني تلقائيًا وجود التزام ضريبي إضافي.
* اختلاف التقييم عن السعر المطلوب: قد يأتي التقييم الذي يجريه الخبير المعتمد من جهة التمويل بأقل من السعر الذي حدده المالك، ما يخلق فجوة بين قيمة التمويل وسعر البيع المتفق ع
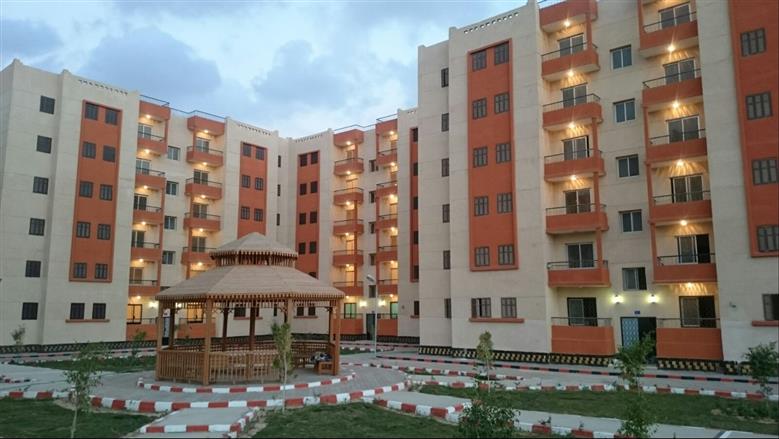 مصدر الصورة
يعني إيه شقق بنظام التمويل العقاري؟
نظام التمويل العقاري هو آلية تمويل يشتري بموجبها البنك أو شركة التمويل العقاري الوحدة السكنية للعميل من المالك سواء كان هيئة مجتمعات عمرانية أو مطورًا خاصًا أو أفرادًا.
كيف يعمل النظام؟
يسدد العميل دفعة مقدمة من ثمن الشقة تبدأ عادة من 10% إلى 20%، بينما يتكفل البنك بسداد باقي الثمن للبالغ 80% أو أكثر للمالك دفعة واحدة.
طريقة السداد:
يقوم العميل بتقسيط أصل المبلغ والفائدة للبنك على هيئة أقساط شهرية ثابتة أو متناقصة على فترات سداد طويلة تصل إلى 20 أو 30 سنة.
ضمانة التمويل:
تُرهن الشقة لصالح الجهة الممولة لحين الانتهاء الكامل من سداد الأقساط.

*
*
*
*
*
*
*
 المصدر:
الوطن