- سوق الذهب في تونس : ركود موسمي ..الأسعار تستقر ونقص المادة الأولية يهدد نشاط الصياغة (فيديو)
- الدورة الـ81 للأمم المتحدة.. الشرع يتمسك بالجولان وبزشكيان ينتقد ازدواجية المعايير
- حالة الطقس مساء اليوم الأربعاء
- المفوضية السامية لحقوق الانسان بتونس: الاعتراف بلغات الإشارة خطوة أساسية لضمان المساواة
- تواصل ظهور خلايا رعدية مصحوبة بأمطار الليلة
- رئيس الهيئة العليا للرقابة الإدارية والمالية يؤكد التزام تونس بمكافحة الفساد
- الشركة الوطنية للنقل بين المدن : فتح مناظرة لانتداب 55 عونا وإطارا
- مساء اليوم: انطلاق سحب جرايات التقاعد من الموزعات الآلية
- عملية دهس تسفر عن مقتل المنفذ وإصابة جندي إسرائيلي بالضفة
- المغرب ينتخب.. برلمان أمام وعود ضخمة وصلاحيات محدودة
- مجلس السلام يعلن عن خطة تعافٍ لقطاع غزة بقيمة 2.5 مليار دولار
- بلدية صفاقس: صيانة شبكة تصريف المياه ومعالجة نقاط تجمع الأمطار (فيديو)
- ولاية المهدية: حجز 4.7 طن من الدجاج ومشتقاته منتهي الصلوحية بإحدى الشركات الناشطة في إنتاج وذبح الدواجن
- النادي الإفريقي: تركيبة اللجنة المشرفة على الجلسات العامة والمنخرطين
- البطولة الوطنية للرياضات الإلكترونية : الكشف عن قائمة المسابقات للموسم الرياضي 2026-2027
- بنزرت: البحث متواصل عن شابين فُقدا بشاطئ منزل عبد الرحمان [فيديو]
- حاملي بطاقة “جرايتي” يمكنهم سحب جراياتهم من الموزعات الآلية للأوراق المالية اليوم على الساعة الخامسة مساءً
- تونس: نص ترتيبي قيد الإعداد لمُعالجة ملف العقود الهشة في القطاع العمومي
هل يهرب التونسيون من البنوك؟ الأرقام تقول العكس
هل أعجبك محتوانا؟
أضف تونس الرقمية كمصدر مفضل على جوجل
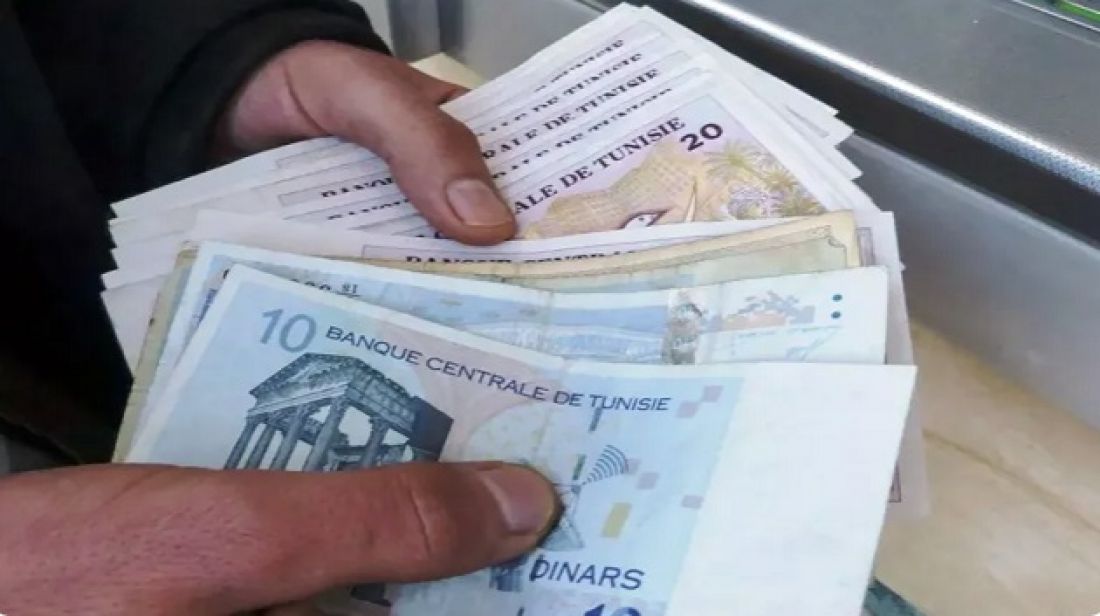
ارتفعت الأوراق النقدية والمسكوكات المتداولة في تونس بنسبة تقارب 73 بالمائة بين نهاية سنة 2021 وشهر جويلية 2026، وهو معدّل نموّ لافت قد يوحي للوهلة الأولى بحركة سحب واسعة للأموال من البنوك نحو التداول النقدي المباشر. غير أنّ قراءة متأنّية للأرقام تكشف واقعًا مختلفًا تمامًا عن هذا الانطباع الأوّلي.
سجّلت الودائع البنكية والبريدية بدورها نموًّا معتبرًا بلغ 47,6 بالمائة، إذ ارتفعت من 84,5 مليار دينار إلى 124,6 مليار دينار خلال الفترة ذاتها. وبلغت الزيادة المطلقة في هذا الباب 40,1 مليار دينار، مقابل 12,6 مليار دينار فقط بالنسبة للنقد المتداول. يتبيّن بذلك أنّ التوسّع في السيولة النقدية لم يحصل على حساب الجهاز المصرفي، بل ترافق مع تدفّق موازٍ ومتزامن نحو الودائع.
كتلة نقدية تنمو أسرع من الناتج
تجاوز نموّ الكتلة النقدية بمفهومها الواسع وتيرة نموّ الاقتصاد الحقيقي بفارق واضح اذ ارتفع الناتج المحلي الإجمالي الحقيقي بنحو 10 بالمائة تراكميًا منذ 2021، أي بمعدّل سنوي متوسّط لا يتجاوز 1,9 بالمائة، وفق سيناريو نموّ اقتصادي يقدَّر بـ2,6 بالمائة لسنة 2026 كاملة. أمّا بالأسعار الجارية، فقد ارتفع الناتج المحلي الإجمالي الاسمي من 131,5 مليار دينار سنة 2021 إلى نحو 186,3 مليار دينار سنة 2026، أي بزيادة تراكمية قدرها 41,7 بالمائة ومعدّل سنوي متوسّط يناهز 7,2 بالمائة، متضمّنًا أثر التضخّم.
تخطّت الكتلة النقدية بمفهومها الواسع هذا الإيقاع نفسه، إذ انتقلت من 101,3 مليار دينار في ديسمبر 2021 إلى 154 مليار دينار في جويلية 2026، بما يمثّل نموًّا نسبته 52,1 بالمائة، متجاوزةً بذلك نموّ الناتج الاسمي بفارق 10,4 نقاط مئوية. ويعني هذا الانحراف أنّ كمّية النقد المتاحة في الاقتصاد تتوسّع بوتيرة أسرع من القيمة الاسمية للسلع والخدمات المنتَجة، وهو ما رفع نسبة الكتلة النقدية بمفهومها الواسع إلى الناتج المحلي الإجمالي من نحو 77 بالمائة سنة 2021 إلى قرابة 83 بالمائة سنة 2026، مع ضرورة التعامل بحذر مع هذه المقارنة كونها تقرّب بين رصيد نقدي مضبوط في جويلية وتقدير سنوي كامل للناتج.
الجهاز يحافظ على جاذبيته
قفزت الأوراق النقدية والمسكوكات المتداولة من 17,2 مليار دينار نهاية 2021 إلى 29,8 مليار دينار في جويلية 2026، بزيادة تراكمية بلغت 72,8 بالمائة، متجاوزةً بذلك إيقاع نموّ الكتلة النقدية بمفهومها الواسع الإجمالي. ونتج عن هذا التطوّر ارتفاع وزن النقد المتداول ضمن الكتلة النقدية من نحو 17 بالمائة إلى ما يفوق 19 بالمائة قليلًا، ما يعكس تعزّزًا فعليًا لتفضيل الأعوان الاقتصاديين للاحتفاظ بالسيولة النقدية المباشرة.
تفسَّر هذه النزعة بعوامل متعدّدة، تتقدّمها الارتفاعات العامة للأسعار التي تستدعي حجمًا أكبر من النقد لتغطية المعاملات اليومية، إضافة إلى اتساع القيمة الاسمية للمبادلات، واستمرار وزن الدفع النقدي المباشر، وحضور الاقتصاد غير المهيكل، ورغبة الأعوان الاقتصاديين في تكوين احتياطات احترازية. وتبقى البيانات النقدية المجمّعة عاجزة عن تحديد الوزن الدقيق لكلّ عامل من هذه العوامل على حدة. ويظلّ الثابت أنّ تعاظم تفضيل النقد يعبّر أساسًا عن إعادة توزيع داخلي للنقد بين الودائع والسيولة، لا عن هروب هذه النقد من المنظومة المالية الوطنية.
أكثر من 40 مليار دينار ودائع إضافية
تُظهر الأرقام أنّ نسق تطوّر الودائع، وإن بدا أقلّ حدّة من نسق النقد المتداول من حيث النسبة المئوية، يبقى أكثر أهمّية بكثير من حيث القيمة المطلقة. وسجّلت جميع الفئات الكبرى للودائع تقدّمًا ملموسًا، حيث حقّقت المدخرات البريدية والحسابات الجارية بالبريد أقوى الارتفاعات النسبية، بينما نمت حسابات الادّخار البنكية بأكثر من النصف.
اكتسبت الودائع البنكية والبريدية مجتمعةً 40,1 مليار دينار خلال الفترة، أي أكثر من ثلاثة أضعاف الزيادة المسجّلة في النقد المتداول. ويعني هذا أنّ نحو ثلاثة أرباع الزيادة التراكمية في المكوّنين الرئيسيين للكتلة النقدية – الودائع والنقد – اتّخذت شكل ودائع، مقابل ربع فقط في شكل أوراق نقدية ومسكوكات متداولة، ما يؤكّد أنّ المنظومة المالية استوعبت الجانب الأكبر من السيولة الإضافية التي ضخت في الاقتصاد.
وواصلت ودائع غير المقيمين تحسّنها أيضًا، وإن بوتيرة أكثر اعتدالًا، إذ ارتفعت من نحو 16 مليار دينار نهاية 2021 إلى 19,1 مليار دينار في جويلية 2026، بزيادة تراكمية نسبتها 19,4 بالمائة، ما يمثّل 3,1 مليار دينار من الموارد الإضافية للمؤسّسات المعنيّة. وتعزّز هذه الودائع موارد التمويل المتاحة للقطاع البنكي، غير أنّها لا تكفي وحدها لاستنتاج تحسّن تمويل الاقتصاد الحقيقي، حيث يبقى تحويل هذه الموارد إلى قروض موجّهة للمؤسّسات والأفراد رهين الطلب على التمويل وشروط إسناد البنوك ومستوى المخاطر، فضلًا عن اتّجاه جزء من السيولة نحو تمويل الدولة.
إلى أين يتّجه هذا النقد الإضافي؟
يتجاوز الرهان الجوهري مسألة تفسير ارتفاع النقد المتداول، ليطرح سؤالًا أعمق يتعلّق بوجهة التوسّع الإجمالي للكتلة النقدية فحين تتقدّم الكتلة النقدية بشكل دائم على الإنتاج الحقيقي، يمكن أن تغذّي الموارد الإضافية عدّة قنوات في آن واحد، من ارتفاع الأسعار إلى التوريد، مرورًا بالقروض الموجّهة للمؤسّسات والأفراد واقتناء الأصول وتكوين احتياطات سائلة، كما قد تتّجه جزئيًا نحو تمويل الدولة عبر الاكتتاب في الرقاع العمومية، خاصّة أذون الخزينة.
تبقى هذه العلاقة غير آلية وغير فورية، إذ ترتبط بسرعة دوران النقد وسلوك ادّخار العائلات وسياسة إقراض البنوك وقدرة الاقتصاد على توسيع عرضه من السلع والخدمات. ويستحقّ الفارق المسجّل منذ 2021 متابعة دقيقة، ذلك أنّ تونس لم تكتفِ خلال خمس سنوات بارتفاع في حجم النقد المتداول، بل شهدت توسّعًا نقديًا شاملًا فاق بوضوح نسق النموّ الحقيقي وتخطّى كذلك نسق الناتج المحلي الإجمالي الاسمي. ولا يكشف هذا التطوّر عن عزوف عن البنوك، بل يبيّن أنّ كمّية متنامية من النقد تراكمت عبر الاقتصاد ككلّ، سواء في الحسابات المصرفية أو داخل المحافظ النقدية.
احصل على النشرة الإخبارية اليومية لـ تونسي رقمية مجانًا
هل أعجبك محتوانا؟
أضف تونس الرقمية كمصدر مفضل على جوجل لمتابعة كلّ المستجدّات في مختلف المجالات في تونس
تابعوا الصفحة الرّسمية لتونس الرّقمية في اليوتيوب

 المصدر:
الرقمية