- 7 أيام لفتح هرمز.. خطة إيرانية على طاولة واشنطن
- احتجاز ممثلتين أمريكيتين خلال احتجاج ضد نتنياهو قرب الأمم المتحدة
- بسبب سوق الانتقالات.. مسؤول في "يويفا" يحذر من انهيار أندية الدوري الإنجليزي
- تأييد أوروبي للضغط على طهران.. وبحث هرمز في اجتماع دفاعي
- قوات الاحتلال الإسرائيلي تتوغل في وادي الرقاد بريف درعا الغربي
- فيديو.. سفير إسرائيل يباغت الوفد الإيراني بـ"ستارلينك"
- مفتي السعودية يحث على "الرباط والجهاد" ضد جماعة أنصار الله، وإيران تقول إنه لا شأن لها بما يفعله الحوثيون
- من نيكسون إلى ترامب.. كيف حولت الصين الباندا لسفير دبلوماسي؟
- مع تقدم العمر.. ما الكمية المناسبة من اللحوم؟
- ترامب وشي جين بينغ: ماذا كان على مأدبة عشائهما الفاخرة، وكيف بدت الأجواء؟
- من النجف إلى إيران.. الرحلات تتوقف حتى إشعار آخر
- برلين .. مهاجر يؤدي "تحية هتلر" ويشكو من حرمانه من الانتخاب
- كهبوب في قلب التصعيد.. معارك على بوابة باب المندب
- أزمة ثقة بين الطرفين.. كواليس المفاوضات بين واشنطن وطهران في نيويورك
- هكذا تفادت سوريا فخاخ إسرائيل الصعبة في واشنطن
- قمة ترامب وشي.. هل تصبح إيران ورقة مساومة؟
- جنوب لبنان.. قصف إسرائيلي يطال وادي الحجير ومجدل زون
- احتدام المعارك شمالي إثيوبيا.. وتعطل الإنترنت في تيغراي
تتراجع عوائد السندات الأوروبية وترتفع معدلات الرهن العقاري الأميركية لأعلى مستوى بعهد ترامب
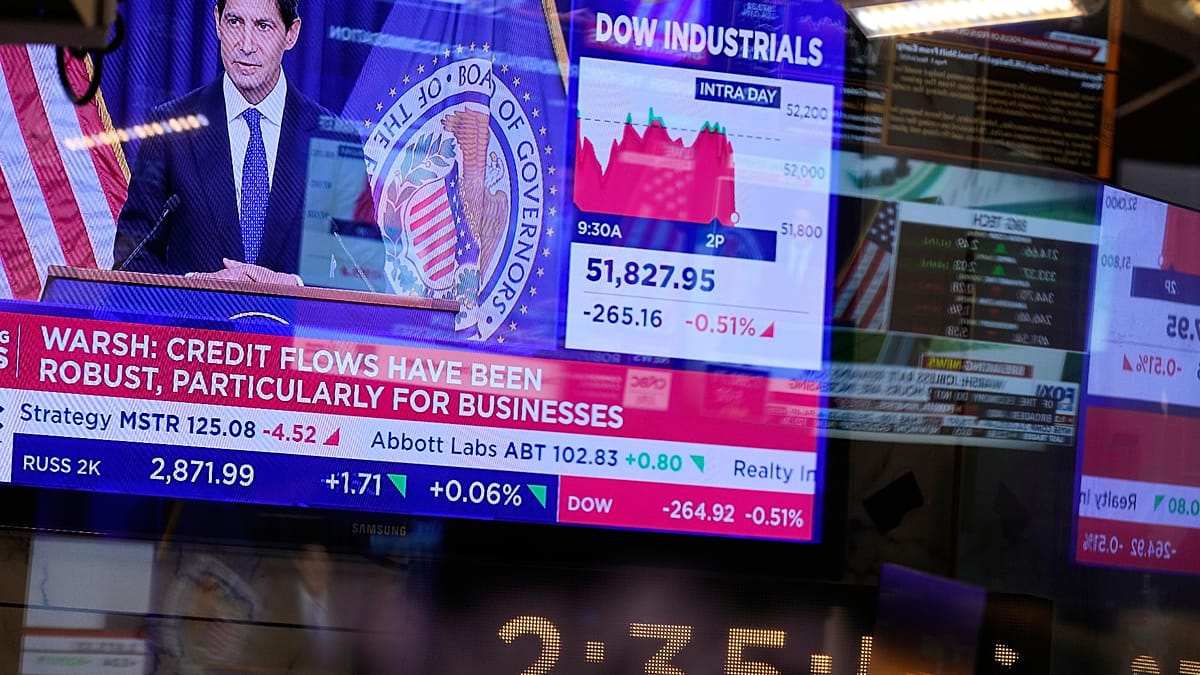
انخفضت عوائد السندات الحكومية الأوروبية صباح الجمعة بعد موجة بيع حادة، بينما صعدت عوائد الخزانة الأمريكية لمستويات تاريخية، وبلغت أسعار الرهن العقاري في الولايات المتحدة 7%، وهو أعلى مستوى منذ عودة دونالد ترامب إلى المنصب.
شهدت أسواق السندات الأوروبية صباح الجمعة قدرا محدودا من الارتياح، بعد واحدة من أشد موجات بيع السندات خلال سنوات.
وتداولت عوائد سندات الخزانة الفرنسية من فئة "أو إيه تي" لأجل عشر سنوات حول 4.67% صباح الجمعة، انخفاضا من نحو 4.7% في وقت سابق، بينما بلغت عوائد السندات الألمانية لأجل عشر سنوات من فئة "بوند" نحو 3.59%، نزولا من 3.61%.
واتسعت الفجوة بين تكاليف الاقتراض الفرنسية والألمانية لأجل عشر سنوات، وهي أوضح مقياس لعلاوة المخاطر التي يطلبها المستثمرون على باريس، لتتجاوز 110 نقاط أساس هذا الأسبوع، في أعلى مستوى لها منذ أزمة ديون منطقة اليورو في 2012.
ويعكس هذا التحرك مخاوف المستثمرين حيال الدين الفرنسي ومخاطر الانتخابات، التي تعززت أيضا بعد خفض وكالة التصنيف "سكوب" للدرجة الائتمانية لفرنسا. كما يضع المستثمرون في حساباتهم احتمال أن تشهد انتخابات 2027 الرئاسية جولة إعادة بين اليمين المتطرف واليسار المتشدد. وارتفعت كذلك كلفة التأمين على الدين الفرنسي ضد التعثر إلى أعلى مستوياتها في نحو عقد.
مع ذلك، كانت القصة الأبرز في الولايات المتحدة.
فقد صعد عائد سندات الخزانة الأميركية لأجل 30 عاما هذا الأسبوع إلى أعلى مستوى له منذ 2004، ليلامس نحو 5.5%، مع تفاقم المخاوف من تضخم عنيد وارتفاع الدين الحكومي بفعل قفزة جديدة في أسعار النفط.
كما صعد عائد سندات الخزانة لأجل عشر سنوات، الذي يعد مرجعا لأسعار الرهن العقاري في الولايات المتحدة، إلى مستويات شوهدت آخر مرة في 2007.
ويشعر مشترو المساكن في الولايات المتحدة بوطأة ارتفاع تكاليف الاقتراض الأوسع نطاقا؛ إذ بلغ متوسط سعر الفائدة على قروض الرهن العقاري لأجل 30 عاما 7% هذا الأسبوع، أي أعلى بنحو نقطة مئوية واحدة مقارنة بمستواه قبل اندلاع الحرب في إيران، مسجلا أعلى مستوى له منذ تولي الرئيس الأميركي دونالد ترامب منصبه في كانون الثاني/يناير 2025.
لماذا تتراجع السندات والأسهم معا
العنصر اللافت هو أن السندات توقفت عن أداء دورها كملاذ آمن في اللحظة نفسها التي بدأت فيها الأسهم تهتز.
وقال نيك ساوندرز، الرئيس التنفيذي لمنصة الاستثمار الإلكترونية "ويبول يو كيه": "السندات والأسهم تتراجع بسبب التضخم".
وأضاف أن صدمات الطاقة والحرب دفعت الأسعار إلى الارتفاع بينما تباطأ النمو، وفي الظروف العادية كان انخفاض الأسهم يدفع المستثمرين إلى السندات. لكن هذه المرة، ومع بقاء أسعار الفائدة مرتفعة وعدم تراجعها، أصبح "الملاذ الآمن التقليدي" أقل جاذبية.
وأشار ساوندرز إلى أوائل سبعينيات القرن الماضي، حين أدت تركيبة مشابهة من صدمات الطاقة وضغوط الأجور إلى قفزة في عوائد السندات الحكومية البريطانية، في وقت هبطت فيه الأسهم بنسبة 73%، لكنه لفت إلى أن اقتصادات اليوم أقل اعتمادا على النفط، وأن أسواق العمل تتمتع بقدر أكبر من المرونة لامتصاص التضخم الزاحف.
وأوضح أن السندات المرتبطة بالتضخم والذهب وأصولا أخرى غير مرتبطة بحركة الأسهم توفر قدرا من الحماية، رغم أنه "سيكون من الخطأ التخلي عن السندات تماما".
وتتبنى مؤسسة "أوكسفورد إيكونوميكس" رؤية أكثر هدوءا تجاه هذا التحرك الأوسع.
وقال كبيرا الاقتصاديين ريكاردو أمارو ودانيال كرال: "نرى أن قفزة أسعار الفائدة مؤقتة في معظمها، وتعكس إلى حد كبير إعادة تسعير لردود أفعال السياسة النقدية على ارتفاع أسعار الطاقة". وأضافا أن معظم الموازنات الحكومية قادرة على استيعاب معدلات الفائدة الأعلى، نظرا إلى طول متوسط آجال استحقاق ديونها.
غير أن فرنسا، وإيطاليا بدرجة أقل، تمثلان استثناء من هذه القاعدة؛ ففي سيناريو حاد، سيتعين على البلدين "تشديد السياسة المالية بأكثر من نقطة مئوية واحدة من الناتج المحلي الإجمالي لتعويض الارتفاع المستمر في تكاليف الفائدة"، بحسب الاقتصاديين. أما إسبانيا واليونان والبرتغال فهي في موقع أفضل لتحمل هذا الضغط.
 المصدر:
يورو نيوز