- رقمنة الخدمة وأنسنة تجربة المستفيد.. ريادة المملكة في التحوّل
- جامع الإمام تركي بن عبدالله.. شاهد عمراني على الهوية السعودية منذ قرنين | سبق
- الدورة الـ81 للأمم المتحدة.. زعماء يستذكرون الإبادة في غزة وترمب يرى مستقبلا “مشرقا” لبلاده
- زيلينسكي: كييف وواشنطن تريدان إنهاء الحرب قبل الشتاء
- "فيفا" يختبر قواعد جديدة في "خليجي 27".. لا وقت للتحايل
- مدير عام حرس الحدود يتفقد القطاعات والمراكز الحدودية في نجران | سبق
- أنظار العالم تتجه إلى نيويورك.. توتر أميركي إيراني متزايد وتصعيد عسكري في الشرق الأوسط
- اجتماعان في نيويورك وترمب متفائل.. تفاصيل يوم من الدبلوماسية بشأن إيران
- اليمن.. القوات الحكومية تكثف ضرباتها على الحوثيين وأزمة النزوح تتفاقم
- انتخابات بلغات المغرب.. تيفيناغ والحسانية تدخلان معركة الصوت
- زيلينسكي يسعى إلى هدنة مع روسيا بشأن منشآت الطاقة
- مئات المسيّرات يوميا لا تكفي للحسم.. لماذا تطول حرب روسيا وأوكرانيا؟
- انتخابات المغرب.. جدل الاقتراع وأسئلة الشباب
- لماذا يتكالب السودانيون على استخراج الذهب رغم المخاطر العالية؟
- الصين في مأزق إيران.. ترفض الضغط وتخشى كلفة مضيق هرمز
- اتفاق غرينلاند.. ترامب يعزز الوجود الأميركي بالقطب الشمالي
- اعتباراً من منتصف الليل.. مطارا بغداد ومسقط يوقفان استقبال الرحلات الإيرانية
- لماذا ترتفع المشاركة الانتخابية في الصحراء المغربية؟
البنك المركزي الأوروبي يدعو إلى قواعد أشد للعملات المشفرة وحظر أوسع لفوائد العملات المستقرة
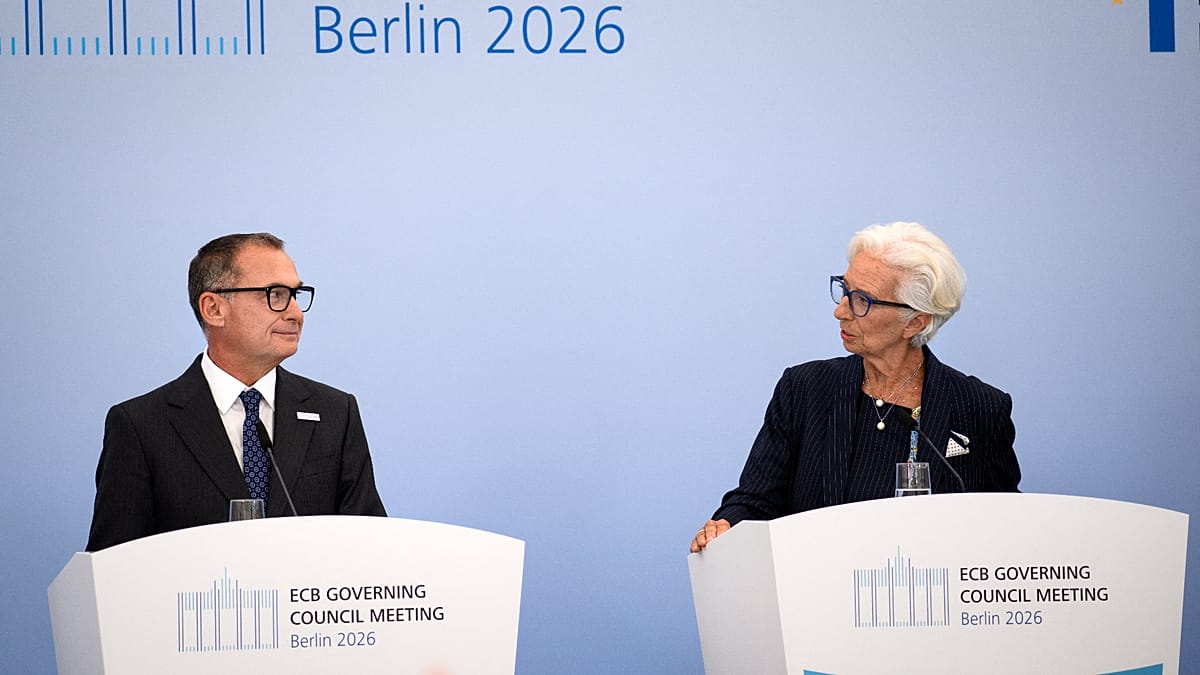
تطالب البنوك المركزية الأوروبية بتشديد قواعد الاتحاد الأوروبي بشأن العملات المشفرة، من خلال حظر أوسع للفوائد على العملات المستقرة، ومنح صلاحيات جديدة للحد من الرموز المرتبطة بعملات أجنبية مثل الدولار الأمريكي، مع رقابة موحدة على شركات "الكريبتو" داخل الاتحاد.
بعد يوم واحد من كشف البنك المركزي الأوروبي عن "Pontes"، منظومته لتسوية الأصول المرمّزة بأموال البنك المركزي، عرض رؤيته لكيفية إعادة صياغة الإطار التنظيمي للعملات المشفرة في أوروبا.
الرد الذي نشره يوم الثلاثاء نظام البنوك المركزية الأوروبية، الذي يضم البنك المركزي الأوروبي والبنوك المركزية الوطنية في الاتحاد، يدعو إلى تشديد القواعد المتعلقة بـالعملات المستقرة وآليات "الستيكينغ" وشركات الأصول المشفّرة.
ويشكّل هذا الرد مساهمة في مراجعة المفوضية الأوروبية لتنظيم "أسواق الأصول المشفّرة" المعروف اختصارا بـ"ميكا"، وهو الإطار الذي يحكم العملات المشفرة والشركات التي تتداولها داخل الاتحاد الأوروبي.
يُطبَّق تنظيم "ميكا" منذ ديسمبر 2024، وقد انتهت آخر مهلة انتقالية للمشغّلين القائمين في الأول من يوليو، بما في ذلك منصة "Binance"، أكبر بورصة للعملات المشفّرة في العالم ، التي باتت ملزمة بالتوقف عن خدمة العملاء الأوروبيين.
ومن المقرر أن تُختتم مشاورات المفوضية في 30 سبتمبر، أي بعد شهر من الموعد الذي كان مخططا له.
ولا تُعد توصيات البنوك المركزية ملزِمة، إذ ستقيّمها المفوضية إلى جانب ردود أخرى قبل أن تقرر ما إذا كانت ستعيد فتح القانون أم لا.
وقال دبلوماسيون في الاتحاد الأوروبي لـ"Euronews" إنهم يتوقعون مراجعة للتشريع في 2027، وهو ما سيستدعي موافقة البرلمان الأوروبي والدول الأعضاء.
لا فوائد ولا ثغرات قانونية
العملات المستقرة هي عملات مشفّرة مصممة للحفاظ على قيمة ثابتة، غالبا عبر ربطها بسعر الدولار الأمريكي.
وينص تنظيم "ميكا" بالفعل على حظر دفع فوائد على هذه العملات سواء من قبل الجهة المصدِرة أو منصات التداول، وتريد البنوك المركزية الإبقاء على هذا الحظر كما هو.
وقال رد البنك المركزي الأوروبي إن "دفع أي عائد على العملات المستقرة يجب أن يظل محظورا".
وتركّز السلطات على الثغرات التحايلية؛ فبعض منصات التداول، كما يشير الرد، تعرض خدمات إقراض واقتراض و"ستيكينغ" للعملات المشفّرة، "وبذلك تعيد إنتاج الأثر الاقتصادي لمدفوعات الفائدة عبر خدمات ثانوية أو غير منظَّمة".
وتطالب البنوك المركزية بتوسيع نطاق الحظر ليشمل تلك الأنشطة والمكافآت غير المباشرة، مثل بعض مزايا برامج الولاء، واصفة ذلك بأنه "أولوية تشريعية واضحة".
أما واشنطن فاختارت مسارا مغايرا.
قانون "GENIUS" لعام 2025 حظر على الجهات الأمريكية المصدِرة للعملات المستقرة دفعَ فوائد، لكنه ترك منصات التداول حرة في تقديم المكافآت، وقد تحوّل الجدل حول سد هذه الفجوة إلى إحدى أكثر المعارك احتداما بشأن قانون "CLARITY"، مشروع التشريع المفصلي المنظِّم للعملات المشفّرة، الذي أخفق في مجلس الشيوخ الأمريكي في 15 سبتمبر بفارق عشرة أصوات فقط.
فرملة للعملات المستقرة المرتبطة بالدولار الأمريكي
وتسعى البنوك المركزية إلى أدوات أقوى لمواجهة الرموز الرقمية المرتبطة بعملات أجنبية.
وتقول إنه سيكون من المفيد أن تتمكن السلطات من فرض "حظر على إصدار رموز جديدة، إضافة إلى إلزام بردّ الرموز القائمة" على الجهات المصدِرة التي ترى البنوك المركزية أن رموزها تشكل خطرا، بما في ذلك على الاستقرار المالي.
وعلى نطاق أوسع، ترى هذه البنوك أن فائدة العملات المستقرة محدودة في المدفوعات اليومية داخل أوروبا، في ظل التحويلات المصرفية الفورية والمشروع المزمع لـ"اليورو الرقمي". وتحذر من أن تنظيم "ميكا" لا يوفر أساسا قانونيا لإصدار العملة المستقرة نفسها داخل الاتحاد الأوروبي وخارجه في آن واحد.
ففي حال حدوث سحب جماعي للودائع، قد تُستخدَم الاحتياطيات الأوروبية لسداد حاملي هذه العملات في أماكن أخرى، في وقت "لا يمكن لسلطات الاتحاد الأوروبي أن تحدد على وجه اليقين عدد الرموز المحتفَظة بها داخل الاتحاد".
كما أن البنوك المركزية في منطقة اليورو لا تسمح حاليا لمصدري العملات المستقرة بالاحتفاظ بأموال العملاء لديها.
ويحذر الرد من أن الرمز الرقمي المدعوم بالكامل بأموال البنك المركزي "سيفضي عمليا إلى عملة رقمية 'مصطنعة' للبنك المركزي"، أي نسخة خاصة تحاكي "اليورو الرقمي"، ويمكن نظريا أن تستنزف الودائع من البنوك التجارية، ولا سيما في أوقات الأزمات.
الستيكينغ والتمويل اللامركزي
وبخصوص "الستيكينغ"، أي تجميد المستخدمين لأصولهم المشفّرة مقابل مكافآت، جاء الرد حاسما: "يجب تنظيم عمليات الستيكينغ والإقراض والاقتراض للأصول المشفّرة على مستوى الاتحاد".
فعندما تستلم شركة عملاتٍ مشفّرة من العملاء وتتعهد بردّها، وربما مع علاوة، تقول البنوك المركزية إن هذا الترتيب يمكن أن يكون "مشابها لجمع أموال قابلة للسداد"، وفق المصطلحات المصرفية.
وينطبق المنطق نفسه على التمويل اللامركزي أو "DeFi"، حيث تُدار عمليات الإقراض والتداول عبر برمجيات آلية بدلا من شركة تقليدية.
ويستثني تنظيم "ميكا" الخدمات اللامركزية بالكامل لكنه لا يعرّف هذا المصطلح، فيما تستشهد البنوك المركزية بدراسات تُظهر أن اللامركزية التامة نادرا ما تتحقق، إن حدثت أصلا، ما يترك مسألة الجهة المسيطرة غير واضحة.
من يمنح تراخيص منصات العملات المشفّرة؟
وتدعم البنوك المركزية كذلك مقترحا من المفوضية لنقل صلاحيات ترخيص شركات الأصول المشفّرة والإشراف عليها من السلطات الوطنية إلى "ESMA"، هيئة الرقابة على الأسواق في الاتحاد الأوروبي.
في الوقت الراهن، يتيح ترخيص وطني واحد العمل في كامل التكتل الأوروبي، وهو المسار الذي سعت "Binance" إلى اتباعه في اليونان.
وذكرت صحيفة "Wall Street Journal" الأسبوع الماضي، نقلا عن أشخاص مطلعين على المناقشات، أن رئيسة البنك المركزي الأوروبي كريستين لاغارد حضّت رئيس الوزراء اليوناني كيرياكوس ميتسوتاكيس على عدم الموافقة على طلب "Binance"، بسبب مشكلات الامتثال السابقة لدى المنصة ومخاوف من أن حجمها يمكن أن يعمّق استخدام العملات المستقرة المرتبطة بالدولار الأمريكي في أوروبا.
وبحسب الصحيفة، أبلغ مسؤول يوناني رفيع المنصةَ أن لاغارد ترغب في تأجيل القرار إلى حين تولّي "ESMA" هذه الصلاحيات، وهو التغيير نفسه الذي تؤيده البنوك المركزية في ردها الصادر الثلاثاء. وقد سحبت "Binance" طلبها في 24 يونيو.
ولم يؤكد البنك المركزي الأوروبي ولا الجهة الرقابية اليونانية هذه الرواية؛ فالبنك، الذي لا يضطلع بأي دور رسمي في منح تراخيص شركات الأصول المشفّرة، رفض التعليق، فيما قالت "Binance" إنها "لن تعلّق على تكهّنات".
 المصدر:
يورو نيوز