- رئيس شركة الكهرباء يترأس اجتماعاً موسعاً لاستكمال محطة «خليج سرت»
- ليبيا تشارك بوفد رفيع المستوى بافتتاح أعمال «الأمم المتحدة» في نيويورك
- بعد إنزالها في طبرق.. نوفا: معدات عسكرية روسية توزع على قواعد في ليبيا ومالي
- المباحث الجنائية تكشف تفاصيل «احتيال مالي» عبر واتساب
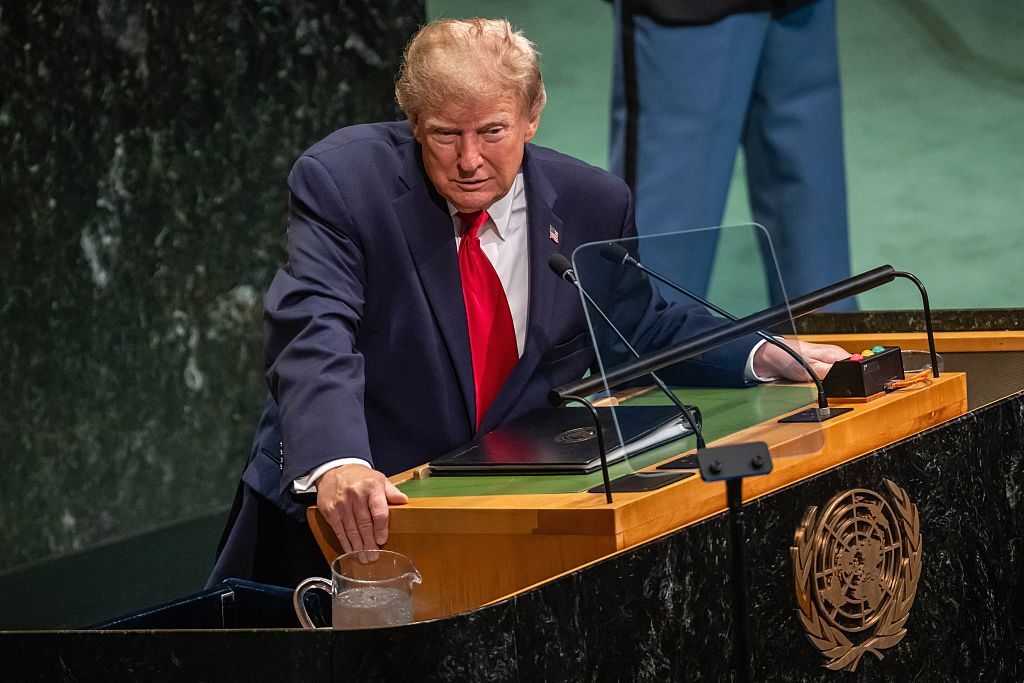
- الدورة الـ81 للأمم المتحدة.. زعماء يستذكرون الإبادة في غزة وترمب يرى مستقبلا “مشرقا” لبلاده
- مؤسسة النفط تحذر من توقف مجمع الزاوية وتلوح بإعلان القوة القاهرة
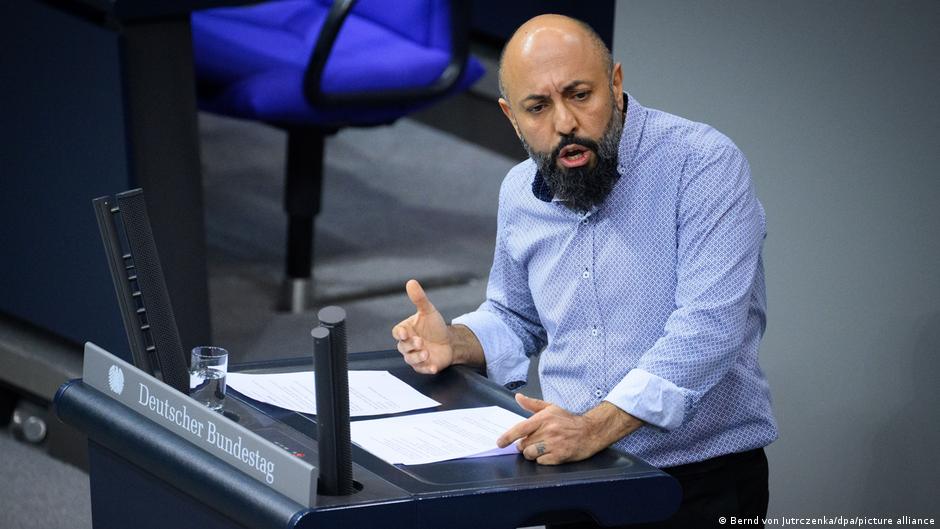
- نائب بارز تحت ضغط قضية "عشيرة رمو".. أزمة تضرب حزب اليسار في برلين
- رويترز: واشنطن ترفض منح البرهان تأشيرة لحضور اجتماعات الأمم المتحدة
- عاجل. - الحرب في الشرق الأوسط تتصدر الكلمات.. ما هي أبرز مواقف قادة العالم في اجتماعات الأمم المتحدة؟
- أردوغان يدعو للضغط على إسرائيل وإصلاح الأمم المتحدة
- عاجل. - "محتار بين إبادة إيران أو إعطائها فرصة جديدة".. ترامب: أتوقع اتفاقاً قريبًا وواشنطن الأقوى في العالم
- أردوغان يثير حفيظة الوفد الإسرائيلي وممثلو كوبا ينسحبون احتجاجا على ترمب
- رويترز: الولايات المتحدة ترفض منح البرهان تأشيرة دخول
- "أكياس قمامة" ودعاوى قضائية.. من ينتصر بالمعركة ترمب أم الشبكات الكبرى؟
- ملك الأردن يحذر من محاولات محو الوجود الفلسطيني
- تغيير المطار وإلغاء المبيت.. نتنياهو يستعد لرحلة نيويورك وممداني يهاجمه
- ترامب يدعو لانسحاب جماعي من المحكمة الجنائية الدولية
- هرمز في قلب تحرك ماكرون في نيويورك.. خطة جديدة لفتح المضيق وتأمين منشآت الطاقة السعودية
انخفاض مخزونات النفط وشبح إغلاق المصافي.. ما السيناريو الأسوأ؟
في حال واجهت مشكلة في مشاهدة الفيديو، إضغط على رابط المصدر للمشاهدة على الموقع الرسمي
يحذر بنك جيه بي مورغان -في أحدث تقرير له- من أن مخزونات النفط الخام تتجه نحو نقطة حرجة، قد تدفع مصافي في العالم إلى الإغلاق، خاصة مع استمرار تعطل حركة النفط عبر مضيق هرمز.
يتوقع البنك أن تهبط مخزونات النفط الخام التجارية في دول منظمة التعاون الاقتصادي والتنمية إلى حدودها التشغيلية الأدنى التي قد تصل إلى نحو تريليون و600 مليار برميل في سبتمبر/أيلول الجاري، بينما يغطي 35 يوما فقط من الطلب، وهو مستوى من الانخفاض يقترب من الحد الأدنى اللازم لاستمرار عمل منظومة التكرير بصورتها الطبيعية.
قصص مقترحة
list of 2 items* list 1 of 2 ترمب يبدي استعداده للقاء مسؤولين إيرانيين في نيويورك
* list 2 of 2 بعد استبعاده المثير للجدل من كأس العالم 2026.. المهاجم سردار أزمون يعود إلى منتخب إيران end of list
ولا تتمثل المشكلة عند بدء نفاد النفط تماما، وفق البنك، بل عندما ينخفض ضغط خطوط الأنابيب وتتراجع كفاءة التحميل والتفريغ في الموانئ وتعجز المصافي كذلك عن الحصول على الخام في الوقت المناسب، وهو التهديد الذي تواجهه مخزونات النفط في الوقت الراهن.
وسينعكس تهديد هبوط المخزونات دون مستويات التشغيل الآمنة مباشرة على أسعار الأداة الرئيسية لموازنة السوق، وذلك عبر دفع المستهلكين إلى خفض الطلب، وفق ما أشارت إليه النافذة الاقتصادية على شاشة الجزيرة.
ورغم سحب كميات من الاحتياطيات الإستراتيجية الأمريكية واليابانية والكورية الجنوبية، فإن المخزونات التجارية تواصل انخفاضها بنحو مليونين و200 ألف برميل يوميا، ولم ينجح ذلك -إلى حد كبير- في سد الفجوة القائمة.
وكان جيه بي مورغان قد توقع في وقت سابق تراجع مخزونات النفط في دول منظمة التعاون الاقتصادي والتنمية -وهي منظمة اقتصادية حكومية دولية تضم 38 دولة عضوا، أُسست في عام 1961 لتحفيز التقدم الاقتصادي والتجارة العالمية- إلى الحد الأدنى إذا استمر إغلاق مضيق هرمز، كما حذر من حدوث أزمة طاقة غير مسبوقة وربما ركود اقتصادي عالمي بفعل هذا الإغلاق.
لا قلق حتى الآن
وفي هذا السياق، أوضح المحلل الأول للنفط الخام في شركة "كبلر" نافين داس -في حديثه للجزيرة- أن القراءة الدقيقة لتحذيرات بنك جيه بي مورغان تشير إلى أن الأزمة الحالية تتعلق أساسا باختلال سلاسل التوزيع والتوريد الناتجة عن التوترات الجيوسياسية في الشرق الأوسط خلال هذا العام، وليس بالنضوب الفعلي لطاقات الإنتاج.
ورغم أن هبوط التغطية إلى مستوى 35 يوما يضغط على الأسعار ويؤثر مباشرة في سلوك المستهلكين، فإن الأسواق لم تصل بعد إلى مرحلة الخطر الشامل، نظرا لاستمرار قدرات الإنتاج لدى العديد من الدول المنتجة.
وبخصوص دور الاحتياطيات الإستراتيجية، أوضح داس أن عمليات السحب الطارئة التي نفذتها دول كبرى مثل الولايات المتحدة واليابان وكوريا الجنوبية نجحت في امتصاص الصدمة الأولى وتخفيف حدة القفزات السعرية.
لكنه أكد أن هذه الأداة بلغت أقصى طاقاتها الاستيعابية، مستبعدا اللجوء إلى ضخ كميات إضافية في المستقبل القريب، وهو ما يترك السوق أمام مواجهة مباشرة مع مستويات المعروض الفعلي.
ما السيناريو الأسوأ؟
وعن السيناريو الأسوأ المنظور، حذر محلل شركة كبلر من أن استمرار التصعيد واضطراب حركة الملاحة والتوزيع سيعزز الضغوط التضخمية العالمية، وهو ما يلقي بظلاله على النمو الاقتصادي ويدفع باتجاه الركود.
وهذا التراجع في النشاط الاقتصادي سيعود بالضرر على منظومة التكرير نفسها، حيث سيؤدي انخفاض الطلب واختلال الإمدادات إلى تقليص عمليات المصافي تشغيليا.
أما على صعيد خريطة صناعة التكرير، فقد أشار داس إلى أن المصافي الصغيرة والمتوسطة هي الحلقة الأضعف في هذه المعادلة؛ فبينما قد تتمكن من الصمود على المدى القصير، فإنها تواجه مخاطر إغلاق حقيقية على المدى البعيد إذا طالت الأزمة وتحول سلوك المستهلكين نحو بدائل الطاقة.
في المقابل، تملك مصافي منطقة الخليج ميزة تنافسية أعلى بفضل وفرة القيم وانخفاض تكاليف الإنتاج، خلافا للمصافي في الدول المستوردة التي ستواجه ضغوطا تشغيلية ومالية متزايدة.
وفي إشارة إلى سوق المشتقات النفطية، أوضح داس وجود اتجاه صاعد ومتباين لأسعار الوقود مقارنة بالخام، لا سيما بالنسبة لمادة الديزل التي تشهد ارتفاعات قياسية في أوروبا وآسيا. ورغم لجوء بعض المستهلكين إلى ترشيد الاستهلاك أو البحث عن بدائل، فإن التوقعات ترجح استمرار ارتفاع أسعار الديزل خلال الأسابيع المقبلة بسبب اتساع الفجوة بين تراجع المعروض واستمرار الطلب.
 المصدر:
الجزيرة