- الطقس اليوم.. تغيرات مفاجئة وأمطار ببعض المناطق وشبورة والعظمى بالقاهرة 34 درجة
- واشنطن: نعمل على حرمان الحوثيين من الأسلحة ومصادر التمويل
- أسعار سلع وزارة التموين ضمن مبادرة تخفيض أسعار المنتجات.. تفاصيل
- ألمانيا قبل حلول فصل الشتاء ـ هل المخاوف من نقص مخزون الغاز ومن ارتفاع أسعاره مبررة؟
- إيران.. ترمب يرفض مقترح فتح هرمز وطهران تنتظر ردا نهائيا من الوسطاء
- خريطة مواعيد مباريات المنتخبات والبطولات الكبرى فى 2026 و2027
- هل موّلت الدوحة الجناح العسكري لحماس فعلًا؟ رئيس وزراء قطر يعلق
- الأرصاد تحذر من أمطار غزيرة على هذه المناطق (فيديو)
- شعبة الدواجن: زيادة الأسعار تصحيح طبيعي بعد 8 أشهر من الخسائر الفادحة.. ولا مغالاة على المواطنين
- المخرج سامح سند: امتنعت عن تقديم جرائم الأطفال بعد قصة الطفلة زينة في بورسعيد
- سعر الذهب في مصر اليوم 27/ 9 / 2026 | مصراوي
- نشرة «المصري اليوم» الصباحية: خطة جديدة من وزارة الصحة للتوسع في عمليات زراعة الكلى.. حالة الطقس اليوم في مصر ودرجات الحرارة بالمحافظات.. أحمد شوبير ينتقد الأهلي بعد التصرف الأخير
- تصل إلي غرامة مالية.. 'التعليم' تعلن عقوبات الغياب عن المدارسة 2026 ومواعيد إرسال الإنذارات للطلاب
- ترتيب مجموعة مصر فى تصفيات أمم أفريقيا.. الفراعنة فى المركز الثالث
- سموتريتش يدعو لشن حرب وتفكيك السلطة بالضفة
- الصين تجري مناورات حول جزيرة متنازع عليها مع الفلبين
- بالصور..الجيش اليمني يكشف رسمياً عن قدراته في سلاح الجو المسير
- قطار تالجو.. مواعيد الرحلات على خطوط السكة الحديد
رئيس «التطوير العقاري»: خريطة التنمية العمرانية قفزت من 7% إلى 14% بفضل مشروعات البنية التحتية - الوطن
تصوير- محمد خزعل
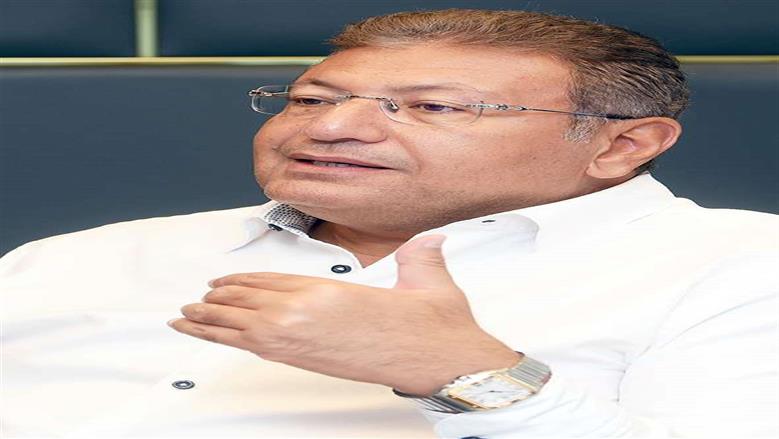
أكد المهندس طارق شكرى، رئيس غرفة التطوير العقارى باتحاد الصناعات، وكيل لجنة الإسكان بمجلس النواب، أنّ الاقتصاد العالمى والمحلى يمران بمتغيرات متسارعة وتحديات هيكلية غير مسبوقة، ويظل القطاع العقارى فى مصر فى صدارة القطاعات الاقتصادية الأكثر تأثيراً وحيوية، ليس فقط لما يمثله من قيمة مضافة للناتج المحلى الإجمالى، ولكن لكونه القاطرة التى تحرك خلفها عشرات الصناعات والأنشطة الإنتاجية والخدمية، ولأنه يمس بشكل مباشر الأمن الاجتماعى والاستثمارى لملايين المواطنين. وفى ظل تحولات عمرانية كبرى شهدتها الدولة المصرية على مدار السنوات الأخيرة، واستثمارات ضخمة فى البنية التحتية وشبكات الطرق وتدشين مدن الجيل الرابع، تطفو على السطح تساؤلات ملحة فرضتها الظروف الاقتصادية الراهنة. وكشف «شكرى»، فى حوار لـ«الوطن»، عن كيفية مواجهة القطاع عقبات التمويل وارتفاع أسعار مواد البناء، والأسباب الحقيقية لظاهرة تأخر تسليم المشروعات وكيف يمكن علاجها دون الإضرار بأى من أطراف العملية العقارية.
■ ملف تأخر تسليم الوحدات العقارية أصبح الشغل الشاغل للشارع المصرى والمستثمرين.. كيف يتعامل العقل التنفيذى والتشريعى مع هذه القضية؟
- قضية تأخر تسليم الوحدات العقارية شائكة ومهمة، ولكن التعامل معها يحتاج إلى عقلية تحليلية قائمة على الأرقام والدراسات الميدانية بدلاً من إطلاق الأحكام العامة والمطبوعة بالانفعال. للتعامل الحاسم مع ملف تأخر التسليم، يجب أولاً إجراء حصر شامل وتشريح دقيق لواقع السوق، وهذا التشريح يجب أن ينطلق من عدة محاور، وهى التوزيع الجغرافى الذى يقوم على تحديد أماكن التأخير بدقة، هل هى فى الساحل الشمالى، العاصمة الإدارية والقاهرة الجديدة، 6 أكتوبر أم المحافظات؟، وحصر الكيانات بتحديد عدد الشركات المتأخرة بدقة، وعدد المشروعات المتعثرة التابعة لكل شركة، وحصر عدد الوحدات المتأخر تسليمها ونسبتها مقارنة بالعدد الكلى للوحدات القائمة والمباعة فى المنطقة، وكذلك المدد الزمنية، إلى جانب تصنيف مدد التأخير.
■ لماذا تركزون على فكرة النسبة والتناسب عند دراسة أرقام التأخير؟
- لأن الرقم المطلق قد يكون مضللاً، لو سمع المواطن أن هناك 1000 وحدة متأخرة فى منطقة ما، قد يشعر أن السوق ينهار، لكن إذا تبين من الحصر التحليلى أن هذه المنطقة تضم 200 ألف وحدة قائمة وتم تسليمها، فإن نسبة التأخير لا تتجاوز 0.5% أى نصف بالمائة، وهنا تتغير الرؤية تماماً فتأخر 0.5% يعنى أننا أمام حالات فردية أو مشكلات خاصة ببعض الشركات وليست ظاهرة عامة تعانى منها كل السوق، فالتقرير التحليلى الحقيقى هو الذى سيضع الوزن النسبى للأزمة وحجمها الفعلى، وهو ما ننتظر صدوره لتقديم بيانات علمية للمجتمع المالى والاستثمارى بمصر والمنطقة العربية.
■ ما الأسباب الثلاثة الرئيسية التى تؤدى إلى تعثر المطور العقارى؟
* الأسباب تتلخص فى ثلاثة عوامل أساسية وهى ضعف الكفاءة والخبرة الإدارية والفنية، حيث اقتحمت بعض الشركات مجالات التطوير العقارى دون امتلاك خبرات سابقة فى دراسة الجدوى، أو إدارة الأزمات، أو قيادة التدفّقات النقدية «Cash Flow»، وأخطاء الاستراتيجية البيعية والتسعير غير الواقعى القائمة على التوسع فى البيع السريع بأسعار منخفضة جداً لاستقطاب السيولة قبل البدء فى الإنشاءات، وكذلك الظروف الاقتصادية المباشرة والقاهرة التى تفوق قدرة أى شركة، مثل ارتفاع معدلات التضخم العالمية، تغيرات سعر الصرف المتسارعة، جائحة كورونا سابقاً، وتأخر ربط مرافق البنية التحتية الأساسية للمشروع من قبَل جهات الولاية.
عقوبات تصل لسحب الترخيص لتنقية السوق العقارية من المتعثرين والشركات التى لا تمتلك خبرة
■ وجَّهتم نصيحة شهيرة للمطورين وهى «لا تبِع كل الأرض دفعة واحدة».. ما الخطة الإدارية الأمثل لحماية المشروعات من المخاطر؟
* هذه النصيحة هى صمام الأمان لأى مطور عقارى، والخطأ الفادح الذى تقع فيه بعض الشركات الجديدة هو امتلاك قطعة أرض بمساحة 30 أو 50 فداناً مثلاً، وطرح كافة المراحل والوحدات للبيع خلال فترة وجيزة بأسعار اليوم، فإذا ارتفعت التكاليف بعد سنة نتيجة تغير الأسعار أو العملة، تجد الشركة نفسها مطالبة بتنفيذ 100% من الوحدات بأسعار قديمة أصبحت أقل من تكلفة الخامات الفردية، والاستراتيجية الصحيحة القائمة على إدارة المخاطر تقتضى تجزئة المشروع إلى مراحل والربط الصارم بين البيع والتنفيذ، فالمطور الذى يمتلك مساحة كبيرة، يجب عليه طرح 20% فقط للبيع، والبدء الفورى فى عمليات التشييد والإنشاء لهذه النسبة، وبعد تنفيذ جانب كبير منها، يقوم بإعادة تقييم أسعار السوق والتكلفة الفعلية، ثم يطرح المرحلة الثانية بأسعار جديدة تتوازن مع التكلفة وتضمن له هامش ربح استثمارى يحميه ويحمى العميل.
حصر شامل للوحدات والعقارات لتشريح سبب «تأخير التسليم».. والأزمة فردية وليست ظاهرة
■ هل كل تاريخ تسليم مكتوب فى العقد يُعد التزاماً نهائياً يُحاسب عليه المطور فور انقضائه؟
- يجب التمييز من الناحية القانونية والهندسية بين التاريخ المبدئى والموعد القانونى النهائى للتسليم، فالعقد المتوازن يتضمن تاريخاً مستهدفاً (مثلاً يونيو 2026)، ولكنه يمنح المطور فترة سماح تعاقدية قانونية (تكون غالباً من 6 أشهر إلى سنة)، علاوة على ذلك، إذا أصدرت الدولة أو جهة الولاية قرارات بمنح مهل زمنية إضافية لجميع المطورين نتيجة ظروف اقتصادية عامة أو جائحة أو تأخر مرافق، فإن هذه المدة تُضاف قانوناً للجدول الزمنى، بالتالى لا يمكن وصف المطور بأنه متأخر أو متعثر إلا بعد تجاوز كافة فترات السماح التعاقدية والمهل الرسمية الممنوحة له.
■ هل توقيع العقوبة على المطور المتعثر يحل أزمة المشترى الذى ينتظر شقته؟
* إطلاقاً، وهذا جزء جوهرى من فلسفتنا، فالعقوبة المجردة، سواء كانت غرامة مالية أو إلغاء تخصيص الأرض، قد تحقق جزءاً من الردع وتنظيم السوق، لكنها لا تبنى وحدة ولا تُسلم مفتاحاً لمواطن انتظر سنوات ووضع مدخرات عمره، والأولوية القصوى والهدف الأسمى يجب أن يكون استكمال المشروع المتعثر وتسليم الوحدات للمشترين، لأن العقوبة وسيلة وليست هدفاً بذاتها.
روشتة حماية المشروعات «لا تبِع الأرض دفعة واحدة» وتجزئة البيع صمام أمان ضد التضخم
■ كيف يمكن حل أزمة المشروعات المتعثرة عملياً على أرض الواقع؟
- الحل يتطلب تشكيل لجنة مشتركة وآلية عمل مرنة بين وزارة الإسكان وجهات الولاية من جهة، وممثلى التطوير العقارى والغرفة من جهة أخرى، بحيث تتم دراسة كل مشروع متعثر بمرونة ووفق ظروفه الخاصة والحلول تتنوع حسب طبيعة الأصول المتبقية، فالحالة الأولى، وهى إذا كان لدى المطور جزء غير مستغل من الأرض، يمكن السماح له بإعادة ترتيب أصوله أو الشراكة مع مطور آخر قوى لضخ سيولة مخصصة لاستكمال الوحدات السكنية المتعثرة، والحالة الثانية إذا كان لدى المشروع مكونات تجارية أو إدارية لم يتم بيعها، يمكن إعادة هيكلة هذه الأصول واستغلال عوائدها لتمويل الإنشاءات السكنية تحت إشراف مالى للحفاظ على التدفقات، أما الحالة الثالثة، وهى إذا استنفد المطور كافة أصوله وباع كامل الأرض وتوقف تماماً، هنا تتدخل الدولة وآليات السوق لنقل إدارة المشروع أو سحبه وطرحه لمطور جاد لاستكماله مع حفظ حقوق المشترين الأوائل.
■ يحذر البعض من خطر المنافسة السعرية غير العادلة والأسعار الأرخص من التكلفة.. كيف يتسبب السعر الرخيص فى تعثر المشروعات؟
- بعض العملاء يقعون فى فخ التسعير المنخفض ويظنون أن السعر الأرخص هو فرصة استثمارية لا تُعوَّض، إذا كان لدينا مشروعان فى نفس المنطقة ونفس التوقيت، وتكلفة بناء المتر الفعلية تعادل 9 آلاف جنيه، ثم نجد شركة تبيع المتر بـ5 آلاف جنيه والأخرى بـ10 آلاف جنيه، فمن الواضح علمياً وهندسياً أن الشركة الأولى تبيع بأقل من التكلفة الحقيقية، والنتيجة الحتمية للتسعير غير الواقعى لا تظهر فوراً، بل تظهر بعد سنتين أو ثلاث عندما تبدأ الإنشاءات وتكتشف الشركة أنها لا تملك السيولة للإنشاء، فيتوقف المشروع ويدخل العميل فى دوامة التعثر والتأخير والنزاعات القضائية، وبينما المطور الذى حدد سعراً عادلاً يوفر له التكلفة والربح استطاع البناء والتسليم، والعميل الواعى هو الذى يقيس القيمة ببدء الإنشاءات والالتزام بالتسليم وليس بالسعر الأرخص على الورق.
■ ما الفلسفة الجوهرية المنظمة لعمل اتحاد المطورين العقاريين المزمع تدشينه؟
* الفلسفة الأساسية لاتحاد المطورين تنطلق من كونه هيئة لتنظيم الصناعة بأكملها وضبط الإيقاع، وليس مجرد كيان للدفاع عن مصالح المطورين فقط، وبالطبع الاتحاد يدافع عن الحقوق المشروعة للمطور الجاد، لكن دوره الأول هو وضع لائحة أخلاقية ومهنية وإلزامية لضبط السوق، ويجب أن يُمنح الاتحاد أدوات وسلطات تنفيذية للتدرّج فى الجزاءات ضد الشركات المخالفة أو غير الملتزمة، تبدأ من الإنذار، ثم الغرامات المالية، وتجميد العضوية، وصولاً إلى إلغاء وسحب رخصة ممارسة نشاط التطوير العقارى فى الحالات الجسيمة، وترخيص التطوير العقارى يجب أن يعامل كـرخصة ممارسة مهنة، ومن يفقد الترخيص لا يمكنه طرح مشروعات أو التعامل مع الجمهور.
آليات لفض المنازعات من خلال لجنة خاصة لحسم خلافات التأخير وتغيير الأسعار بعيداً عن المحاكم
■ ماذا عن «لجنة فض المنازعات» المقترحة ضمن المنظومة الجديدة؟
* هذه اللجنة تُمثل ضرورة كبرى لتقليل اللجوء للمحاكم التى قد تستغرق قضاياها سنوات طويلة، مما يضر بالثروة العقارية، ولجنة فض المنازعات ستضم خبراء قانونيين وفنيين وممثلين عن الدولة والمطورين، وتعمل على تطبيق «النمط العادل» للحل السريع، وعند حدوث نزاع بين المطور والعميل حول التأخير، أو النزاع بين المطور والمقاول حول فروق الأسعار، أو النزاع مع جهة الولاية حول المرافق، تتدخّل اللجنة لدراسة المستندات الفنية والمالية وحسم الخلاف بقرارات ملزمة وسريعة تعيد لكل طرف حقه وتضمن استمرار العمل بالمشروع.
3 حالات عملية لحل أزمة المشروعات المتعثرة بينها نقل الإدارة للمطور الجاد
■ متى يُتوقع صدور قانون المطورين العقاريين رسمياً؟ وما توقعاتكم الزمنية؟
- المناقشات حول القانون قطعت شوطاً كبيراً، والتنسيق قائم على أعلى مستوى بين الحكومة، ومجلس النواب، وغرفة التطوير العقارى، وأتوقع أن تقدم الحكومة مشروع القانون خلال دور الانعقاد القادم لمجلس النواب، وفى تقديرى الشخصى فإن صدور القانون رسمياً قد يكون فى الفترة الممتدة بين الربع الأخير من عام 2026 والربع الأول من عام 2027، ليكون اللبنة الأولى لتدشين عصر جديد من الانضباط والشفافية فى السوق العقارية المصرية.
■ كيف سيعمل نظام تصنيف المطورين من نقطة البداية عند تخصيص الأرض؟
- تصنيف المطورين لن يكون مجرد شهادة تُعلق على الجدران أو أداة للدعاية، بل سيكون شرطاً أساسياً لحجم ونوعية الأراضى التى يحصل عليها المطور من الدولة، وتصنيف الشركات سيتم وفق معايير فنية، ومالية، وسابقة الخبرة، والمشروعات المحقّقة بالفعل، فالمطور المصنف «أ» الذى يمتلك ملاءة مالية ضخمة وسجل تنفيذ قوياً تحق له المنافسة على المساحات الكبيرة «مثل 500 أو 1000 فدان»، والمطور تصنيف «ج» أو «د» المبتدئ يقتصر تخصيص الأراضى له على مساحات صغيرة تتناسب مع قدراته «مثل 5 أو 10 أفدنة»، وإذا أثبت المطور الصغير نجاحه والتزامه بالجدول الزمنى ونسب التنفيذ، تتم ترقيته فى الفئة ومنحه مساحات أكبر مستقبلاً، وهذا النظام يمنع التعثر قبل حدوثه، لأنه يمنع الشركات من الحصول على مساحات تفوق طاقتها المالية التنظيمية، كما يمنح المشترى شفافية كاملة لمعرفة قدرة الشركة التى يتعاقد معها.
■ تحدّثتم بالتفصيل عن حقوق العميل وتنظيم القطاع.. ما المطالب الرئيسية الثلاثة التى يطلبها المطورون من الحكومة؟
* حماية العميل تتطلب بالضرورة حماية المطور الجاد وتمكينه من العمل، فالمطورون لديهم 3 مطالب استراتيجية أساسية، بينها تقليل البيروقراطية وسرعة إصدار التراخيص وتيسير المعاملات الحكومية، والموافقات التنفيذية والتصاريح والإجراءات المعقّدة وتأخر تراخيص البناء تكلف المطور أموالاً وتزيد من فترة دورة رأس المال وتتسبّب فى تأخير غير مقصود، إلى جانب الاعتراف بالموقوفات والعوائق الميدانية عند تسلم المطور للأرض من جهات الولاية ووجود معوقات مثل خطوط مرافق غير مكشوفة، وأراضٍ غير مجهّزة، تعديات، أو عدم توصيل المرافق الرئيسية للحدود، ويجب الاعتراف الفورى بهذه الفترة وتجميد استحقاق الأقساط والمدد الزمنية، وإعادة احتساب البرنامج الزمنى للمشروع من تاريخ إزالة العائق فعلياً.
*
*
أحذِّر العملاء من «اللُقطة الوهمية» فالسعر الأرخص قد يكلف العميل كل مدخراته.. وأسعار أراضى الساحل الشمالى سجلت 25 ألف جنيه للمتر بعد تطوير البنية التحتية
■ كيف تقيّمون الوزن النسبى للقطاع العقارى فى الاقتصاد المصرى؟ وما الذى يجعله مختلفاً عن باقى القطاعات؟
- القطاع العقارى فى مصر ليس مجرد قطاع خدمى أو استثمارى هامشى، بل هو القاطرة الحقيقية للاقتصاد القومى، وعندما نتحدّث عن العقار، نحن لا نتحدث فقط عن بناء جدران وصب خرسانات، بل نتحدّث عن منظومة تشابكية ترتبط بها أكثر من 133 صناعة ومهنة، هذه الصناعات تبدأ من المواد الأساسية كالحديد والأسمنت والزجاج والرخام والأخشاب، وتمتد إلى الصناعات الإلكترونية، والتجهيزات الكهروميكانيكية، والتخصّصات الهندسية، وصولاً إلى خدمات الصيانة والإدارة والخدمات المالية والترفيق، فالقطاع العقارى يُسهم بأكثر من 20% من الناتج المحلى الإجمالى لمصر، وهو رقم يعكس حجم التأثير المباشر وغير المباشر للقطاع، بالإضافة إلى ذلك، هو المولد الأكبر لفرص العمل، حيث يستوعب ملايين العمالة المباشرة وغير المباشرة من مختلف المستويات والمهارات.
■ الأرقام تشير إلى تغيير كبير فى الخريطة العمرانية لمصر من 7% إلى نحو 14%.. كيف تقرأون هذه القفزة العمرانية؟
- هذا الرقم هو أحد أهم الإنجازات الاستراتيجية للدولة المصرية فى العصر الحديث، فمنذ عقود طويلة كانت مصر محصورة فى الشريط الضيق للوادى والدلتا، مستغلة نحو 7% فقط من إجمالى مساحتها الكلية، وهو ما أدى إلى اختناقات مرورية، وتكدّس سكانى، وضغط رهيب على المرافق، وتآكل الأراضى الزراعية، والوصول إلى استغلال نحو 14% مع اكتمال المشروعات القائمة والمخططة يعنى عملياً مضاعفة الرقعة العمرانية المنماة خلال 12 عاماً فقط، وهذا التحول لم يكن مجرد بناء مدن سكنية، بل كان خريطة تنمية متكاملة شملت المدن الجديدة، مثل مدن الجيل الرابع كالعاصمة الإدارية والعلمين الجديدة والمنصورة الجديدة وأكتوبر الجديدة، ورافقها توسع فى مشروعات استصلاح الأراضى، والمناطق الصناعية، والموانئ المحورية، فما كان فى الماضى أفكاراً ودراسات على الورق تحول إلى واقع ملموس على الأرض، والتجربة العمرانية المصرية أصبحت اليوم نموذجاً يُدرس وتطلبه دول عربية وأفريقية كثيرة للاستفادة من خبرات المطورين والمقاولين والمهندسين المصريين.
■ تحدثتم عن البنية الأساسية وشبكة الطرق.. كيف قفزت مصر 100 مركز عالمياً؟
- البنية التحتية هى الشريان الذى يُغذى التنمية العقارية، ودونها لا يمكن لأى مشروع استثمارى أو عمرانى أن ينجح، وقفز مصر من المركز 118 عالمياً فى جودة الطرق عام 2014 إلى المركز 18 عالمياً هو مؤشر دولى يعكس حجم الاستثمارات الضخمة التى ضختها الدولة فى هذا المجال، فالمستثمر والمواطن كلاهما يبحث عن سهولة الحركة وسرعة الوصول، ودعنا نأخذ الساحل الشمالى كنموذج تطبيقى عملى، قبل تطوير الطريق الدولى الساحلى والمحاور المؤدية إليه كطريق الضبعة، كان سعر المتر فى بعض مناطق الساحل يتراوح بين 600 إلى 1000 جنيه، وكانت المنطقة تعمل لشهرين فقط فى السنة، واليوم، بعد ربط الساحل الشمالى بشبكة طرق حديثة وتوفير المرافق والإضاءة والأمن وتحسين الخدمات، تجاوز سعر المتر فى مناطق كثيرة 25 ألف جنيه، وتحول الساحل الشمالى الغربى إلى مقصد استثمارى دولى يجذب مليارات الدولارات كما رأينا فى المشروعات الكبرى، وهذا يثبت حقيقة اقتصادية حاسمة: تؤكد أن الاستثمار فى البنية التحتية هو الذى يخلق القيمة العقارية ويضاعفها.
■ كشفتم عن قفزة فى عدد المطورين المسجلين من 300 مطور تقريباً عام 2014 إلى أكثر من 19 ألفاً حالياً.. هل يعكس هذا الرقم صحة القطاع أم يثير المخاوف؟
- الزيادة العددية من بضع مئات إلى أكثر من 19 ألف مطور مسجل لدى غرفة التطوير العقارى لها شقان، الشق الأول إيجابى، ويتمثّل فى اتساع قاعدة النشاط العقارى وجاذبية السوق المصرية لدخول رؤوس أموال جديدة وشركات استثمارية، والشق الثانى يتطلب الحذر والتدقيق، لأن رقم 19 ألف مطور لا يعنى أن جميعهم يمتلكون الملاءة المالية أو الخبرة الفنية ذاتها، فوفقاً لدراستنا للسوق، فإن أعداد المطورين النشطين فعلياً على الأرض وفى مشروعات حقيقية يقترب من 8 آلاف مطور، والبقية تتوزّع بين شركات حديثة التأسيس، أو شركات نفذت مشروعات صغيرة ومتوسطة وتوقّفت، أو كيانات تنتظر بدء النشاط، وهذه الطفرة العددية تجعل المنظومة التنظيمية والتشريعية التى كانت تدير السوق فى 2014 غير صالحة لإدارة سوق 2026، ومن هنا تبرز الضرورة القصوى لوضع قواعد تنظيمية حاسمة وصارمة لحماية كل الأطراف.
■ ملف تصدير العقار شهد طفرة ملحوظة من 500 مليون دولار إلى مليارى دولار، كيف يمكن تحويل هذا الملف إلى مصدر دولارى دائم للبلاد؟
* تصدير العقار هو أحد أهم الحلول الهيكلية لجلب العملة الصعبة لمصر، والارتفاع من أقل من 500 مليون دولار سنوياً قبل سنوات قليلة إلى أكثر من مليارى دولار حالياً هو مؤشر ممتاز، لكن طموحنا وقدرات مصر العقارية تتجاوز هذا الرقم بكثير، ونحن نستهدف الوصول إلى 4 أو 5 مليارات دولار سنوياً كتدفّقات دولارية منتظمة، لتحقيق ذلك، ويجب ألا نعتمد فقط على الصفقات الاستثنائية، بل يجب خلق بيئة مشجّعة للأجانب والمصريين بالخارج لشراء العقار، من خلال تيسير إجراءات التسجيل والملكية للأجانب ومنح الإقامة المرتبطة بشراء عقار بشكل آلى وسريع وإطلاق حملات تسويق دولية للمنتج العقارى المصرى وتسهيل فتح حسابات بنكية بالعملة الأجنبية للمشترين.
سعر العقار والقدرة الشرائية
أزمة السوق العقارية حالياً ليست فى عدم وجود طلب، بل فى الفجوة القائمة بين سعر العقار والقدرة الشرائية المباشرة للمواطن، والسكن احتياج أساسى، والطلب فى مصر دائم بزيادة عدد السكان، لكن العميل لم يعد قادراً على سداد الأقساط المباشرة المقترحة من المطور على 3 أو 5 سنوات، لأن قيمتها أصبحت عالية جداً، والمنظومة العقارية فى العالم كله لا تقوم على أن يدفع المواطن قيمة العقار للمطور مباشرة فى أقساط قصيرة، بل تقوم على التمويل العقارى عبر البنوك ومؤسسات التمويل، وعندما تصل مستويات أسعار الفائدة إلى أكثر من 20%، تكون تكلفة التمويل تعجيزية ومضاعفة لسعر الوحدة، مما يحرم شرائح واسعة من الشراء، فالتمويل العقارى هو الفلسفة الغائبة التى نحتاج إلى إعادة إحيائها بفكر جديد وقواعد مرنة.

*
*
*
*
 المصدر:
الوطن