- خسر 30 جنيها.. سعر الذهب اليوم الاثنين 21 سبتمبر 2026
- العراق أول بلد يمتثل لحظر شركات الطيران الإيرانية
- وصول محمد صلاح ومرموش وحمزة عبد الكريم وعمر فايد لمعسكر منتخب مصر
- محمد منصور: بتوجيهات الرئيس السيسى.. اللجنة المصرية تعيد التعليم لغزة
- من الخطوط إلى البيانات.. ماذا تكشف أرقام الاتصالات عن نمط استخدام المصريين؟
- الأزهر يدين اقتحام مسئول إسرائيلي ومستوطنين باحات الأقصى.. ويحذر من المساس بالوضع التاريخي للقدس
- صور بالـAI.. أول رد من الداخلية على شخص ينتحل صفة ضابط | مصراوي
- فرنسا: اجتماعات على هامش جمعية الأمم المتحدة بهدف إعادة الهدوء بالشرق الأوسط
- عاجل. - رئيس مجلس القيادة اليمني يطلب دعم ترامب لمواجهة "الحوثيين"
- تسريبات عن القرار الأمريكي تجاه الحوثيين واتصال بين ترمب والعليمي
- عبد العاطي لنظيره الكيني: نتمسك بروح التوافق والأخوة لاستعادة شمولية مبادرة حوض النيل ونرفض الإجراءات الأحادية
- رسالة غامضة من البيت الأبيض تثير ذعر العالم: هناك شيء قادم ترقبوا.. فيديو
- أبطال "إسعاف أسيوط" يكشفون كواليس إنقاذ مصابَي بني عدي وإعادة أموالهم | مصراوي
- نبيل فهمي يلتقي ألكسندر دي كرو وكيل السكرتير العام للأمم المتحدة ومدير برنامج الأمم المتحدة الإنمائي
- إصابة 11 طالبا وسائقًا في حادث تصادم سيارتين بـ«صحراوي المنيا» (الأسماء)
- تحقيقات فى واقعة الفيديو المتداول للاعتداء على طلاب مدرسة خاصة فى الجيزة
- صلاح ومرموش في المقدمة.. انضمام 5 محترفين لمعسكر منتخب مصر
- بطولة كريم عبدالعزيز وياسمين صبري.. موعد عرض فيلم 'مطلوب عائلياً' في مصر
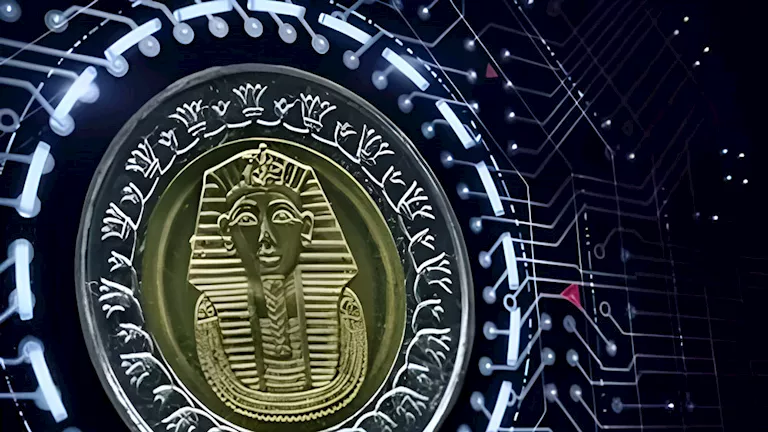
إطلاق جنيه رقمي.. هل تستطيع مصر أن تعيش بلا ورقة نقدية؟ | مصراوي
 مصدر الصورة
هل تستطيع السوق المصرية الاستغناء عن الكاش تمامًا؟ سؤال يطرحه مصراوي وسط خطة البنك المركزي لإطلاق جنيه رقمي لأول مرة لتحقيق رؤية مصر 2030 ميكنة المدفوعات.
كان تقرير سابق صادر للبنك المركزي المصري كشف عن دراسة لإصدار "الجنيه الرقمي" بالتعاون مع صندوق النقد والبنك الدوليين، في إطار سعيه لتعزيز التحول إلى الاقتصاد الرقمي وتوسيع نطاق المدفوعات الإلكترونية الفورية بين الأفراد والشركات دون الحاجة للوساطة.
العملات الرقمية للبنوك المركزية (CBDCs)، مثل "الجنيه الرقمي"، هي نسخ رقمية من النقود الورقية التي تصدرها البنوك المركزية وتنظم العمل بها، وليست متقلبة مثل العملات المشفرة.
يتزامن ذلك مع قطع مصر خطوات متسارعة في ميكنة المدفعوعات حيث قفزت قيمة المدفوعات الرقمية نحو 45% خلال 2025 إلى 38 تريليون جنيه بجميع قنواتها "محافظ ذكية وإنستاباي وبطاقات مصرفية".
قال أحمد شوقي الخبير الاقتصادي إن نمو المدفوعات الرقمية لم يصاحبه اختفاء موازٍ للنقد الورقي، فالمصريون يستخدمون الحسابات والمحافظ والتطبيقات الرقمية، لكنهم في الوقت نفسه يحتفظون بجزء معتبر من أموالهم خارج الجهاز المصرفي.
وأضاف لـ مصراوي أن هذا يعني أن التحول الرقمي لا يسير حتى الآن على نموذج استبدال الكاش، وإنما أقرب إلى إضافة طبقة رقمية فوق اقتصاد ما زال النقد جزءًا أساسيًا منه.
وخلال الفترة نفسها، نفذت المحافظ 2.22 مليار عملية مالية مقابل 1.37 مليار عملية في النصف الأول من 2025، بنمو 62%، بينما ارتفعت قيمة المعاملات إلى 2.96 تريليون جنيه مقابل 1.90 تريليون جنيه، بزيادة 56%.
واستحوذت التحويلات من محفظة إلى أخرى على 54% من عدد العمليات و67% من قيمتها، بينما مثلت عمليات السحب 4% من عدد المعاملات و12% من قيمتها.
علقت شيماء وجيه الخبيرة المصرفية والاقتصادية لـ مصراوي بأن المحافظ لم تعد مجرد وسيلة لشحن الرصيد أو سداد فاتورة، وإنما أصبحت قناة فعلية لتحريك الأموال بين الأفراد.
وأضافت شيماء وجيه، أن التحول الرقمي هنا لا يعني فقط أن المواطن يدفع من هاتفه بدلًا من إخراج ورقة نقدية، وإنما يعني أيضًا أن مسار انتقال الأموال نفسه أصبح أسرع وأكثر قابلية للتتبع داخل النظام المالي.
وتابعت أن ضخامة الأرقام لا ينبغي أن تسوغ القول بأن امتلاك محفظة إلكترونية يعني الاستغناء عن النقد، فالمواطن يمكن أن يدخل النظام الرقمي بالأموال ويحركها إلكترونيًا ثم يعود في النهاية إلى الكاش، فالرقمنة لم تلغِ النقد بل جعلت العلاقة بين الاثنين أكثر تعقيدًا.
الكاش له وظيفة لا يوفرها الهاتف
قال وليد جاب الله الخبير عضو الجمعية المصرية للاقتصاد السياسي، إن اختفاء النقد بالكامل لا يعني فقط تغيير طريقة دفع ثمن السلع والخدمات، وإنما يعني إزالة وسيلة دفع تستطيع العمل دون حساب مصرفي أو اتصال دائم بالإنترنت.
وأضاف لـ مصراوي أن القدرة على إجراء بعض المعاملات دون اتصال بالإنترنت تظل عنصرًا مهمًا في الانتقال الرقمي، وقد أتاح الجهاز القومي لتنظيم الاتصالات بالفعل استخدام الأكواد المختصرة لبعض خدمات المحافظ وإجراء معاملات أساسية دون الحاجة إلى الإنترنت، كما أتاح شحن كروت الكهرباء مسبقة الدفع من خلال المحافظ الإلكترونية.
التاجر أمام معادلة جديدة
قال أحمد شوقي أن التاجر يقل احتياجه إلى تخزين الأموال ونقلها وإيداعها عند استخدام الدفع الإلكتروني، وتتراجع مخاطر فقدان النقد أو أخطاء الحساب، كما تصبح الإيرادات المسجلة إلكترونيًا أكثر وضوحًا ويمكن أن تساعد في بناء سجل مالي للنشاط.
ويرى أن المعاملة النقدية تترك أثرًا ماليًا محدودًا خارج أطرافها المباشرة، بينما تخلق المعاملة الإلكترونية سجلًا يمكن ربطه بالحساب أو المحفظة أو التاجر.
وهذا يتسق مع الاتجاه المصري إلى رقمنة المنظومة الضريبية، فقد تجاوز عدد الوثائق المسجلة على منظومة الفاتورة الإلكترونية 1.4 مليار وثيقة في بداية 2025، قبل أن تتجاوز الفواتير الإلكترونية والإيصالات الإلكترونية 1.6 مليار وثيقة لكل منهما في سبتمبر من العام نفسه، وفق بيانات مصلحة الضرائب المصرية.
وذكر شوقي أن اختفاء الكاش إذا حدث يومًا لن يكون مجرد تحول مصرفي، بل سيغير أيضًا قدرة الدولة على رؤية جزء أكبر من النشاط الاقتصادي وتتبعه ضريبيًا، لكن هذا لا يعني تلقائيًا أن كل جنيه ينتقل إلى النظام الرقمي يتحول إلى إيراد ضريبي إضافي؛ فذلك يتوقف على التسجيل المحاسبي وطبيعة النشاط والالتزام الضريبي وقدرة أجهزة الدولة على تحليل البيانات وربطها.
وتشير بيانات الشمول المالي إلى وصول نسبة المواطنين الذين يمتلكون حسابات أو منتجات مالية نشطة إلى نحو 79%، وهو تقدم كبير في السنوات الأخيرة، لذلك فإن اختفاء الكاش قبل اكتمال الوصول المالي والرقمي قد يحول وسيلة الدفع من أداة متاحة للجميع إلى شرط مسبق للمشاركة في الاقتصاد.
ماذا سيكسب الاقتصاد إذا اختفى الكاش؟
سيكسب النظام الاقتصادي سرعة أكبر في انتقال الأموال، وتقليلًا في الاعتماد على تداول الأوراق النقدية ونقلها وتأمينها وإيداعها، كما ستصبح حركة الأموال أكثر قابلية للتتبع، حسب وليد جاب الله، كما سيستفيد التجار من سرعة التسوية وتقليل الحاجة إلى الاحتفاظ بالنقد، بينما يستطيع الأفراد تنفيذ التحويلات ودفع الخدمات على مدار الساعة دون الحاجة إلى زيارة فرع أو ماكينة صراف آلي.
وأضاف أحمد شوقي أن الاعتماد الكامل على البنية التكنولوجية ومخاطر الاحتيال والهجمات السيبرانية ورسوم قبول بعض أدوات الدفع والحاجة إلى أجهزة وهواتف واتصال مستمر، والأهم أن المجتمع سيفقد آخر وسيلة دفع لا تحتاج إلى وسيط إلكتروني لكي تعمل.
 المصدر:
مصراوي