الدولار مقابل الموانئ.. أبعاد التنافس الاقتصادي بين أمريكا والصين
في حال واجهت مشكلة في مشاهدة الفيديو، إضغط على رابط المصدر للمشاهدة على الموقع الرسمي
قد يتم صنع السفينة في الصين، فتملكها شركة يونانية، لتعمل تحت علم ليبيريا، ثم تنقل سلعا تُسعّر وتُموّل بالدولار، وهذا المثال الافتراضي يوضح لماذا يصعب اختزال السيطرة على التجارة العالمية في دولة واحدة، فالقوة موزعة بين من يبني وسائل النقل، ومن يدير الموانئ، ومن يوفر العملة والائتمان، وفق ما ذكرته الكاتبة رنا فوروهار في مقال نشرته صحيفة فايننشال تايمز.
تنطلق فوروهار من مفارقة مشابهة مفادها أن توسع النفوذ الصيني في الصناعة والشحن يقابله استمرار الثقل الأمريكي في المال، وترى أن المنافسة تتجاوز نقل السلع إلى التحكم في الأنظمة التي تمر عبرها التجارة، بما يعيد توزيع النفوذ دون أن يمنح طرفا واحدا السيطرة الكاملة.
قصص مقترحة
list of 2 items* list 1 of 2 كرة في عين مشجع.. نهاية صادمة لميدفيديف في نصف نهائي بطولة الصين (فيديو)
* list 2 of 2 "شبكات".. واشنطن توقف امرأة بتهمة التجسس للصين وتسمح للعراق بنقل إيرانيين للنجف end of list
ويحمل البحر نحو 80% من حجم التجارة الدولية للسلع، وفق مؤتمر الأمم المتحدة للتجارة والتنمية "أونكتاد"، لكن إيصال الحاوية إلى وجهتها لا ينهي العملية الاقتصادية، إذ يتعين أيضا تمويل البضاعة، وتسوية ثمنها، وإدارة مخاطر تغير العملات خلال الرحلة.
الصين تبني
تستند قوة الصين البحرية إلى قاعدة صناعية ضخمة، فوفق بيانات وزارة الصناعة وتكنولوجيا المعلومات المنشورة على الموقع الحكومي الصيني، بلغ إنتاج البلاد من السفن في 2025 نحو 53.69 مليون طن من الحمولة الساكنة، بزيادة 11.4%، بما يعادل 56.1% من الإجمالي العالمي، وتقيس الحمولة الساكنة قدرة السفينة على حمل الأوزان.
وتجاوز النفوذ الصيني الإنتاج الحالي إلى الطلب المستقبلي، إذ استحوذت الصين على 69% من الطلبيات الجديدة عالميا، و66.8% من الطلبيات المتراكمة بنهاية 2025، وفق البيانات نفسها، ويعني ذلك أن عددا كبيرا من الشركات يعتمد على أحواضها لتوسيع الأساطيل، حتى عندما يكون مالكو السفن ومشغلوها من دول أخرى.
غير أن صناعة السفينة وملكيتها وتسجيلها أنشطة مختلفة، وتوضح بيانات أونكتاد المحدثة أن الصين وكوريا الجنوبية واليابان بنت معا 91% من حمولة السفن المكتملة في 2025، مقاسة بالحمولة الإجمالية، بينما تصدرت اليونان والصين واليابان ملكية الأساطيل بالحمولة الساكنة مطلع 2026، وتصدرت ليبيريا و بنما وجزر مارشال سجلات السفن.
يمنح الاعتماد على أحواض البناء بكين وزنا صناعيا، لكن قرار تشغيل السفينة ومسارها وتمويلها قد يبقى لدى جهات متعددة، ولذلك، لا تعني صدارة البناء امتلاك التجارة البحرية بأكملها.
 مصدر الصورة
الموانئ تربط المصانع بالأسواق
يتسع الحضور الصيني عندما يرتبط بناء السفن بالاستثمار في الموانئ، ويوضح التقرير السنوي لشركة كوسكو شيبينغ بورتس لعام 2025 أن الشركة تمتلك 60% من محطة تشانكاي في بيرو، وتتيح هذه الحصة المشاركة في إدارة نقطة تربط أسواق أمريكا الجنوبية بخطوط التجارة الآسيوية، ضمن شبكة أوسع من الاستثمارات البحرية.
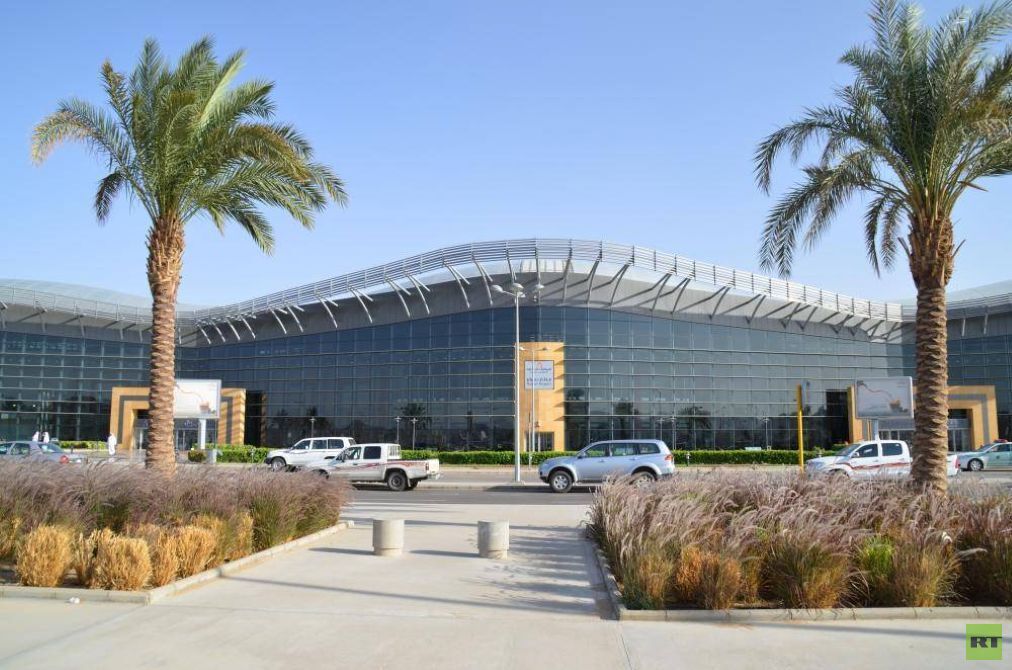
وتمتد الشبكة إلى المنطقة العربية، إذ يسجل التقرير حصة 40% في محطة "سي إس بي أبوظبي"، و20% في محطة بوابة البحر الأحمر بالسعودية، و20% في شركة قناة السويس للحاويات بمصر، بنهاية 2025، وهي حصص في شركات ومحطات محددة، تعكس شراكات مع الاقتصادات المضيفة، ولا تعني ملكية الممرات البحرية نفسها.
وتوضح وزارة النقل والاتصالات في بيرو الأثر التجاري لتشانكاي، فقد تجاوز استثمار مرحلته الأولى 1.4 مليار دولار، وأشارت عند منحه ترخيص التشغيل في يونيو/ حزيران 2025 إلى تقليص زمن النقل نحو آسيا من 35 إلى 25 يوما، بما يخفض التكاليف اللوجستية ويحسن تنافسية المنتجات البيروفية.
ومن هذا المثال يمكن فهم مكاسب الطرفين: تحصل الدولة المضيفة على اتصال أسرع بالأسواق، بينما تعزز الشركة الصينية حضورها في حركة البضائع. لكن السيطرة التشغيلية على محطة لا تحدد تلقائيا عملة الفاتورة أو جنسية البنك الممول؛ فهذه حلقات أخرى، تتأثر بعقود الشركات وبالسيولة المتاحة في الأسواق المالية.
بنت الصين وكوريا الجنوبية واليابان معا 91% من حمولة السفن المكتملة في 2025، مقاسة، وتصدرت اليونان والصين واليابان ملكية الأساطيل في 2026، بينما تصدرت ليبيريا وبنما وجزر مارشال سجلات السفن
المضايق في قلب المنافسة
ترى فوروهار، في مقالها، أن نقاط الاختناق العالمية ستكون بؤرة للتنافس، كما كانت في الصراع البريطاني الروسي. وتسعى الصين عبر " طريق الحرير القطبي" إلى توفير مسار بديل يخفف مخاطر تعطل قناتَي السويس وبنما، بينما تمنحها استثمارات الموانئ والأراضي الزراعية حول العالم أدوات للتحوط من الحروب التجارية.
وذكرت أن توظيف مضيق هرمز أداة للضغط، والحرب في أوكرانيا، والتوترات حول تايوان، تمثل ساحات لـ"اللعبة الكبرى" الجديدة، حيث تتسابق القوى لتعزيز نفوذها في الممرات الإستراتيجية وتأمين الموارد وبناء التحالفات. وقد يحد هذا التنافس من احتمالات الحرب المباشرة، لكنه يغذي نزاعات محدودة وصراعات غير معلنة.
الدولار يمول رحلة البضاعة
تظهر قوة الدولار في قدرته على خدمة معاملات تتجاوز حدود الولايات المتحدة، وتورد دراسة نشرها الاحتياطي الفدرالي الأمريكي في 2025 أن العملة الأمريكية استحوذت، خلال الفترة 1999–2019، على 74% من فواتير التجارة في آسيا و المحيط الهادي، و96% في الأمريكيتين؛ وهي بيانات تاريخية توضح رسوخ الاستخدام، وليست قياسا لحصة الدولار اليوم.
وتشير الدراسة كذلك، ببيانات تمتد إلى 2024، إلى أن الدولار يمثل نحو 55% من القروض المصرفية الدولية والمقومة بعملات أجنبية، ونحو 60% من الودائع المقابلة. كما تبلغ حصته قرابة 60% من الديون الصادرة بعملة أجنبية، بما يوضح أن دوره يشمل الاقتراض والادخار إلى جانب التسعير.
وتؤكد أحدث بيانات صندوق النقد الدولي استمرار الفجوة بين العملتين، فقد بلغت حصة الدولار من احتياطيات النقد الأجنبي العالمية 56.7% في الربع الثاني من 2026، مقابل 2.11% لليوان الصيني، ضمن احتياطيات إجمالية بلغت 13.22 تريليون دولار، وهكذا تظل العملة الأمريكية الوجهة الرئيسية للاحتياطيات رغم تنويع محافظ البنوك المركزية.
ومع ذلك، تتغير الحصص تدريجيا، فقد تراجعت حصة الدولار من 57.18% في الربع الأول، بينما ارتفعت حصة اليوان من 1.98%، وفق الصندوق، ولا تعني هذه التحركات انتقال الثقل المالي إلى الصين؛ لكنها تظهر أن الحفاظ على الصدارة يتزامن مع توسع استخدام عملات أخرى، بدرجات متفاوتة.
 مصدر الصورة
السيولة تمنح العملة قوتها
وفي سوق الصرف، أظهر مسح بنك التسويات الدولية لعام 2025 أن الدولار كان طرفا في 89.2% من المعاملات، مقابل 8.5% لليوان. ويبلغ مجموع حصص العملات في هذا القياس 200%، لأن كل صفقة تشمل عملتين، ولذلك لا تمثل هذه النسب حصصا من التجارة العالمية.
وتساعد كثافة التداول على تفسير جاذبية العملة للشركات التي تحتاج إلى تحويل الأموال والتحوط من تقلبات الصرف، وتربط دراسة للفدرالي منشورة في يوليو/ تموز 2026 مكانة الدولار بعمق الأسواق الأمريكية وسيولتها وتوافر الأصول المقومة به والثقة بالمؤسسات، وهي مقومات لا تتولد تلقائيا من زيادة الصادرات أو امتلاك الموانئ.
وتكشف شركة كوسكو الحكومية نفسها هذا التداخل، إذ يوضح تقريرها السنوي أن 51.8% من قروضها كانت مقومة بالدولار بنهاية 2025، وأنها تسعى إلى مواءمة عملات القروض مع التدفقات النقدية والأصول لتقليل مخاطر الصرف، وهو مثال ملموس على أن التوسع البحري الصيني يمكن أن يستند أيضا إلى التمويل بالدولار.
اليوان يبحث عن مساحة أوسع
تعمل الصين على توسيع قنواتها المالية، ويقدم نظام المدفوعات بين البنوك عبر الحدود "سيبس" خدمات المقاصة والتسوية للمدفوعات العابرة للحدود باليوان، ويدعم معاملات التجارة والأسواق المالية، ووفقا لبياناته، عالج نحو 6 ملايين معاملة باليوان بين يناير/ كانون الثاني وأغسطس/ آب 2026، بما يعكس اتساع نشاطه.
لكن الانتشار يواجه قيودا، ويقول صندوق النقد في تقريره عن الصين الصادر في 2026 إن استخدام اليوان في التجارة والتمويل ارتفع، لكنه يبقى محدودا في المعاملات التي لا تشمل جهات صينية، كما يشير إلى قيود الاستثمار، وضعف عمق الأسواق الخارجية وسيولتها، ونقص الأصول الآمنة المتاحة عالميا باليوان.
ولا تضمن التكنولوجيا وحدها تغيير ميزان العملات، إذ تشير دراسة الفدرالي لعام 2026 إلى أن العملات الرقمية المستقرة المقومة بالدولار تفتح قنوات جديدة للدفع والادخار والتمويل، وبذلك، يمكن للابتكار الرقمي أن يوسع استخدام العملة الأمريكية، بالتزامن مع تطوير الصين بنيتها للمدفوعات، بدلا من أن يقود بالضرورة إلى إزاحتها.
فرص الدول بين القوتين
لا تقف الدول الأخرى موقف المتفرج، بل تستطيع توظيف موقعها وعلاقاتها للحصول على مكاسب، وتستشهد فوروهار بغرينلاند، التي تستخدم أهميتها لأمن القطب الشمالي لجذب استثمارات أوروبية، وبكندا التي توسع تجارتها مع الصين في أعقاب الحرب التجارية الأمريكية، بينما تبحث دول أخرى عن تحالفات تجارية وأمنية جديدة.
وترى الكاتبة أن وجود الاتحاد الأوروبي والأطر متعددة الأطراف يمنح الدول المتوسطة قدرة أكبر على المناورة مقارنة بالقرن الـ19، وتضع دول الخليج، إلى جانب الهند واليابان وكندا وتركيا و آسيان، ضمن القوى التي قد تحدد خياراتها نتيجة التنافس، بدلا من أن تحسمه طموحات الصين وأمريكا وحدها.