الليرة في الجيب... والدولار في الرأس
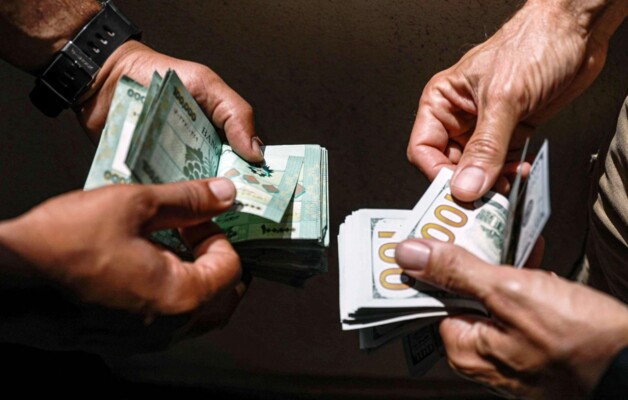
استقرار سعر الصرف لا يعني عودة العملة الوطنية إلى قلب الاقتصاد؛ فالدولار دخل الأجور والأسعار والمدخرات والمعاملات، بينما بقيت الليرة العملة الرسمية من دون أن تستعيد كامل وظيفتها النقدية.
قبل سنوات قليلة، كان الدولار في لبنان عملةً يُلجأ إليها في الأزمات، أو وسيلة لحماية المدخرات، أو معيارًا يلتجئ إليه التجار عندما تفقد الليرة جزءًا من قيمتها. أما اليوم، فقد أصبح الدولار حاضرًا في تفاصيل الاقتصاد إلى درجة تجعل السؤال مختلفًا تمامًا: هل ما زال لبنان يعيش أزمة عملة، أم أنه دخل بالفعل مرحلة اقتصاد بعملتين لا تؤدي فيه العملة الوطنية الدور نفسه الذي تؤديه العملة الأميركية؟
قد يبدو السؤال مستفزًا، لكنه يستند إلى واقع اقتصادي لا يمكن تجاهله. ف مصرف لبنان يسجل سعر الدولار عند 89,500 ليرة منذ عام 2024، وظل هذا السعر ثابتًا في البيانات الشهرية المنشورة حتى تموز 2026. وفي الوقت نفسه، يقول البنك الدولي إن الاقتصاد اللبناني شهد ازديادًا في دولرة الأجور ، وإن أسعار المستهلك أصبحت شبه مدولرة بالكامل، حتى مع استمرار ارتفاع بعض أسعار الخدمات المحلية، مثل الإيجارات والتعليم.
إذن، ثمة مفارقة واضحة: الليرة مستقرة نسبيًا في سعرها الرسمي، لكن الدولار أكثر حضورًا في الاقتصاد من أي وقت مضى.
وهذه ليست بالضرورة إشارة إلى أن الليرة ماتت أو أن لبنان اتخذ قرارًا رسميًا بالتخلي عنها. لكنها تعني أن الوظائف التي كانت تؤديها العملة الوطنية — التسعير، الادخار، الأجور، الائتمان، وقياس القيمة — انتقل جزء كبير منها إلى الدولار بفعل سنوات من الانهيار وفقدان الثقة. وهنا يبدأ السؤال الحقيقي.
ليرة مستقرة... واقتصاد مدولر
من الخطأ النظر إلى سعر الصرف وحده بوصفه المعيار الكامل لصحة العملة. قد يستقر السعر لأن السياسات النقدية والمالية أصبحت أكثر انضباطًا، ولأن مصرف لبنان يستخدم الاحتياطيات ويشدّد السيولة بالليرة، كما يقول البنك الدولي. لكنه في التقرير نفسه يحذّر من أن هذا الاستقرار قد يتعرض للضغط إذا تراجعت التدفقات بالعملات الأجنبية أو استمرت الصدمات الناتجة من النزاع. معنى ذلك أن ثبات السعر الحالي لا يكفي للقول إن الليرة استعادت الثقة التي فقدتها. والفارق هنا جوهري.
فالعملة القوية ليست العملة التي يثبت سعرها فقط، وإنما العملة التي يختار الناس الاحتفاظ بها، ويقبلون التسعير بها، ويفضلون الادخار فيها، وتستخدمها الشركات في حساباتها واستثماراتها، ويثقون بأن قيمتها ستبقى قابلة للتوقع. وهذا تحديدًا هو الجزء الذي لم تستعده الليرة بصورة كاملة.
البنك الدولي أشار في تقرير عن الدولرة في لبنان إلى أن اللجوء إلى الدولار ليس ظاهرة جديدة، بل يعود إلى عقود سابقة، إلا أن الأزمات المتكررة رفعت مستويات الدولرة في الودائع والإقراض والدين، وأن انهيار النظام المالي أدى إلى مزيد من تراجع الثقة بالليرة. كما خلص إلى أن الدولرة ستبقى مرتفعة حتى بعد عودة الاستقرار الاقتصادي.
وبمعنى آخر، فإن الدولار لم يدخل الاقتصاد اللبناني من الباب نفسه الذي خرجت منه الليرة؛ لم يكن قرارًا سياسيًا واحدًا، بل نتيجة تراكمية لسنوات من التضخم والانهيار المصرفي وتراجع القوة الشرائية وغياب أدوات موثوقة لحفظ القيمة.
ولهذا، فإن التعامل مع الدولرة باعتبارها مجرد «عادة لبنانية» يقلل من حجم المشكلة. فالسلوك النقدي للمجتمع يتغير عندما تتغير التجربة التي يعيشها الناس.
المواطن الذي رأى راتبه بالليرة يفقد قيمته، أو مدخراته تتراجع قدرتها الشرائية، سيفكر بصورة مختلفة في العملة التي يريد أن يحتفظ بها. والشركة التي تستورد المواد الأولية بالدولار، وتبيع جزءًا كبيرًا من منتجاتها على أساس كلفة مرتبطة بالدولار، ستجد من الطبيعي أن تعتمد عليه في التسعير.
حتى الأجور بدأت تتحرك في هذا الاتجاه، ويقول البنك الدولي إن التعافي خلال 2025 استفاد جزئيًا من زيادة دولرة الأجور. وهكذا يتكون اقتصاد تصبح فيه الليرة موجودة، لكن الدولار هو اللغة التي تُستخدم لقياس القيمة.
حين تصبح العملة الأجنبية وطنية
هناك لحظة يصبح فيها استخدام العملة الأجنبية أكثر من حماية من التضخم. إنها اللحظة التي تصبح فيها مرجعًا يوميًا للقرار الاقتصادي.
إذا أراد اللبناني شراء منزل، حساب كلفة مشروع، تقييم راتبه، يقارنهم بالدولار. إذا احتفظ بمدخراته، يميل إلى العملة الخضراء.
وإذا ارتفعت الأسعار، تصبح المقارنة بالدولار وسيلة لمعرفة ما إذا كان الشيء أصبح أغلى فعلًا أو أن الليرة فقدت جزءًا من قيمتها. هنا لا تعود الدولرة مسألة محاسبية. تصبح مسألة ثقة. والأخطر أن الدولار يستطيع أن يؤدي بعض وظائف الليرة من دون أن يكون العملة الرسمية للدولة. وهذا ما يجعل المشهد اللبناني مختلفًا عن الدول التي تعلن رسميًا اعتماد العملة الخضراء.
فلبنان لم يتخلَّ عن عملته الوطنية. الدولة لا تزال تفرض القوانين وتسجل الموازنات وتدير جانبًا من حساباتها بالليرة، ومصرف لبنان لا يزال يدير السياسة النقدية على أساس العملة الوطنية. لكن الاقتصاد الاجتماعي أخذ يتصرف بدرجة متزايدة وفق منطق آخر. وهنا يمكن أن يصبح الاستقرار نفسه معضلة غريبة. فكلما استقر الدولار في نطاق معروف، زادت قدرة الناس والشركات على التخطيط باستخدامه. وكلما اتسع هذا الأمر، تراجعت الحاجة العملية بالعودة إلى الليرة. أي أن الدولرة تستطيع أن تصبح مستقرة بقدر ما تفقد الليرة بعضًا من وظائفها.
وهذه مفارقة لا تعني بالضرورة أن الدولرة سيئة في كل الظروف. فالبنك الدولي أشار إلى أن الأفراد الذين يتقاضون دخلًا بالدولار أصبحوا أكثر حماية من فقدان القوة الشرائية الناجم عن تدهور الليرة، فيما ساهم استقرار الصرف في خفض التضخم خلال مرحلة التعافي. لكن ما يفيد الفرد في لحظة معينة قد لا يكون كافيًا لبناء نظام نقدي مستدام.
فاقتصاد شديد الدولرة يصبح أكثر حساسية لتدفقات العملات الأجنبية. وإذا تراجعت التحويلات أو السياحة أو الصادرات أو أي مصدر آخر للعملة الصعبة، تصبح القدرة على تمويل الاقتصاد أكثر ارتباطًا بما يأتي من الخارج. وهنا تظهر نقطة أساسية: لبنان لا يصنع الدولار الذي يستخدمه بالقدر الكافي؛ إنه يحتاج إلى أن يكسبه من الخارج. وهذا يحوّل ميزان المدفوعات إلى قضية تمس الحياة اليومية مباشرة. إذا تدفقت الدولارات، يبدو النظام مستقرًا. إذا شحّت، قد تظهر الضغوط في الأسعار والتمويل والاستثمار والاستيراد.
والاقتصاد الذي يعتمد على العملة الأجنبية يحتاج بالتالي إلى قطاع خارجي قوي يستطيع توفيرها بصورة مستدامة. وهذا لا يأتي من السياسة النقدية وحدها، إنما من الإنتاج والتصدير والسياحة والاستثمار والتحويلات والثقة. من يعيد للّيرة حياتها؟
هنا ربما نصل إلى الجزء الأكثر حساسية في القضية. قد يكون السؤال خاطئًا إذا كان المقصود إعادة عقارب الساعة إلى الوراء. لبنان لن يعود إلى اقتصاد ما قبل 2019 بمجرد تثبيت سعر الصرف أو إصدار قرار إداري يطلب من الناس التسعير بالليرة. العملة تستعيد مكانتها عندما تستعيد الوظائف التي تجعل الناس يريدون استخدامها. ولهذا فإن إعادة الاعتبار إلى الليرة لا تبدأ في سوق الصرف.
تبدأ في المصرف، في الموازنة، في المالية العامة، في سوق العمل وفي قدرة الدولة على إدارة التضخم والإنفاق والدين.
تبدأ عندما يعرف المواطن أن ادخاره بالليرة لن يتحول بعد سنوات إلى خسارة قسرية في القيمة. وعندما يستطيع صاحب العمل أن يحدد كلفته لسنوات لا لأشهر. وعندما يصبح الاقتراض بالعملة الوطنية ممكنًا من دون أن يتحول إلى مخاطرة لا يمكن تحملها. وعندما يقتنع المستثمر بأن الاستقرار النقدي ليس نتيجة ظرفية قابلة للانهيار مع أول أزمة جديدة. وهنا تتصل المسألة مباشرة بإصلاح المصارف.
فصندوق النقد يعتبر إعادة هيكلة القطاع المصرفي واستعادة الثقة به عنصرين أساسيين لإعادة تشغيل الوساطة المالية والحد من الاعتماد على الاقتصاد النقدي. كما يشدد على ضرورة بناء نظام مصرفي قابل للاستمرار ومتناغم مع استدامة الدين العام.
من الصعب إذًا أن تستعيد الليرة مكانتها فيما يبقى المصرف الذي يفترض أن يحتضنها ضعيفًا، وفيما يظل جزء كبير من الاقتصاد يعتمد على النقد والدولار خارج النظام المصرفي. كما أن استعادة العملة الوطنية لا تعني محاربة الدولار. ليس واقعيًا أن تطلب من اقتصاد مدولر منذ سنوات أن يتخلص من الدولار بمرسوم.
الأفضل هو بناء بيئة تجعل استخدام الليرة مجددًا خيارًا منطقيًا بدل أن يكون واجبًا قانونيًا لا يثق به الناس.
وهذا فرق كبير.
إذا عادت الليرة إلى كونها أداة يمكن استخدامها للادخار من دون خوف، وللاقتراض من دون مخاطرة مفرطة، ولتسعير السلع من دون الحاجة إلى تحويل كل شيء إلى الدولار، فستستعيد تدريجيًا دورها. أما إذا بقي الدولار هو المقياس الذي يثق به الناس، فلن تنفع الحملات الإعلامية ولا الشعارات الوطنية. فالعملة لا تستعيد مكانتها لأن الناس يحبونها. تستعيدها عندما يقتنعون بأن الاحتفاظ بها لا يعاقبهم. وهنا تظهر مسؤولية الدولة.
إذا كانت تريد عملة وطنية ذات صدقية، عليها أن تمنحها أساسًا اقتصاديًا يستند إلى مالية عامة قابلة للاستمرار، ومصرف مركزي موثوق، ونظام مصرفي قابل للحياة، ونمو إنتاجي، وتدفقات مستدامة من العملات الأجنبية، إلى جانب سياسة تمنع العودة إلى التمويل النقدي للعجز.
فصندوق النقد يشدد حاليًا على ضرورة الحفاظ على الانضباط المالي والنقدي، فيما يقول البنك الدولي إن استقرار سعر الصرف خلال 2026 ساهم في كبح التضخم، لكنه يظل معرضًا للمخاطر إذا تراجعت التدفقات الخارجية أو استمرت الصدمات. وهذا يعني أن المعركة ليست بين الليرة والدولار. إنها بين اقتصاد قادر على إنتاج الثقة واقتصاد يضطر إلى استيرادها من الخارج.
قد يستمر لبنان سنوات أخرى وهو يعيش بهذه الازدواجية. ومن الممكن أن يبقى الدولار العملة الأكثر استخدامًا في التسعير والأجور وحفظ القيمة، فيما تحتفظ الليرة بوظيفتها الرسمية. لكن استمرار هذا الوضع ليس حيادًا.
إنه اختيار فعلي يترك آثارًا على السياسة النقدية، والمالية العامة، وسوق الائتمان، والقدرة على تمويل الشركات، وتوزيع المخاطر بين من يحصل على دخله بالدولار ومن لا يزال مرتبطًا بالدخل بالليرة. وهنا يظهر بُعد اجتماعي لا يجوز تجاهله.
فالبنك الدولي سبق أن أشار إلى أن دولرة الأجور تحمي من يتقاضى دخله بالدولار من جزء من خسارة القوة الشرائية، لكن ذلك يعني أيضًا أن من بقي دخله مقومًا بالليرة يكون أكثر تعرضًا لتقلبات القدرة الشرائية.
وهكذا يمكن أن تصبح الدولرة عاملًا يزيد الفوارق بين اللبنانيين، لا لأنها تمنح الدولار امتيازًا في حد ذاته، بل لأن الوصول إلى الدخل بالدولار ليس متاحًا للجميع بالدرجة نفسها.
وفي نهاية المطاف، لا يمكن لأي دولة أن تعيش طويلًا وهي تعتمد على عملة أجنبية في معظم قراراتها الاقتصادية، ثم تتوقع أن تستعيد العملة الوطنية مكانتها من دون إعادة بناء الاقتصاد الذي تستند إليه.
لبنان لا يحتاج إلى إعلان حرب على الدولار، ولا إلى شعارات تعيد تمجيد الليرة، بل إلى أن يجعل الليرة جديرة بالثقة من جديد.
وهذا لن يحدث بقرار منفرد، بل عبر سلسلة طويلة من الإصلاحات التي تجعل العملة نتيجة للاستقرار بدل أن تكون رهينة له. لذلك فإن السؤال الحقيقي ليس: هل سيبقى لبنان مدولرًا؟ فالجواب، في المدى المنظور، يبدو أقرب إلى نعم. السؤال الأهم: هل يستطيع لبنان أن يجعل الليرة تستعيد وظيفة حقيقية داخل هذا الاقتصاد المدولر؟ فإذا نجح في ذلك، يمكن أن يبقى الدولار جزءًا أساسيًا من الاقتصاد من دون أن يعني ذلك اختفاء العملة الوطنية.
أما إذا فشل، فقد يستمر لبنان في امتلاك ليرة رسمية، بينما يصبح الدولار تدريجيًا العملة التي يفكر بها الناس عندما يريدون أن يعرفوا قيمة ما يملكون وما سيدفعونه وما يمكن أن يخططوا له. وهنا تكمن المفارقة الأخيرة: قد يستعيد لبنان استقرار الليرة من دون أن يستعيد ثقة اللبناني بها. وفي الاقتصاد، تلك ليست النهاية نفسها.