- الرئيس الصيني يتوقع لقاء ترامب مرتين إضافيتين هذا العام
- لقطات تُعرض لأول مرة.. شاهد الحياة الخفية داخل كوريا الشمالية
- عاجل. - رئيس الوزراء اللبناني دعا لتجنب الفراغ الذي قد يخلّفه انسحاب "اليونيفيل": نريد تثبيت وقف إطلاق النار
- “الميكروب العربي”.. سر في الأمعاء قد يحدث ثورة في علاج الكبد
- فيديو- "لغتك الإنجليزية سيئة".. كلوب يسخر من صحفي بعد مباراة هولندا وألمانيا
- 4 زوجات و40 ابنا و100 حفيد.. كيف يدير الحاج عبد الراضي عائلته الكبيرة بمصر؟
- زوجة شي جينبينغ.. .دبلوماسية الصين الناعمة في ظل التوتر مع واشنطن
- أدلة وشهادات جديدة أمام الجنائية الدولية بشأن الأسرى الفلسطينيين
- مع توسّع سيطرتهم قرب باب المندب.. "الحوثيون" يتعهّدون بعدم استهداف السفن الأوروبية
- الزيدي: ماضون في إبقاء السلاح والقوة بيد الدولة العراقية
- أزمة تضرب الملايين.. الجفاف والنزاعات يهددان "غذاء إفريقيا"
- أسوأ "نينيو" منذ 1950.. جفاف آسيا يدق ناقوس الجوع العالمي
- نتنياهو في الأمم المتحدة.. عزلة في القاعات واحتجاجات في الشوارع
- الدفاع الروسية تستهدف مركز بيانات ومركزا لوجستيا وسفينة شحن في أوكرانيا
- إسرائيل تعلن تفكيك شبكة مالية حولت مليار دولار لحماس
- زاخاروفا: كييف حاولت زعزعة الاستقرار خلال انتخابات الدوما بدعم غربي
- برعاية إماراتية.. تركيب أطراف اصطناعية لـ42 فلسطينيا
- بدر جعفر: قوة اقتصاد الإمارات تستند لترابط عالمي وعمق مؤسسي
تراجع عوائد السندات الأوروبية بعد موجة بيع وارتفاع معدلات الرهن الأميركية لأعلى مستوى في عهد ترامب
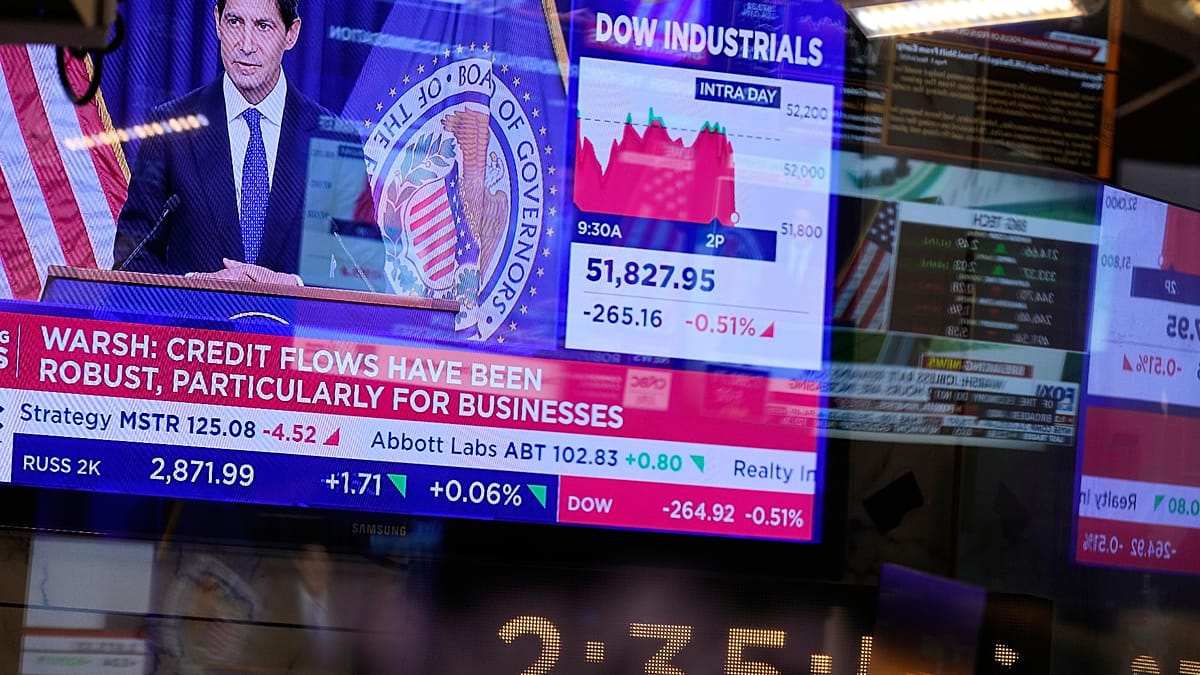
تراجعت عوائد سندات الحكومات الأوروبية صباح الجمعة بعد موجة بيع حادة في وقت سابق من الأسبوع، حتى مع ارتفاع عوائد الخزانة الأمريكية إلى أعلى مستوى منذ عقود، وبلوغ أسعار الرهن العقاري في الولايات المتحدة سبعة في المئة، وهو أعلى مستوى لها منذ عودة دونالد ترامب إلى المنصب.
التحسن في أداء السندات الأوروبية صباح الجمعة كان محدودا، وجاء عقب واحدة من أعنف موجات البيع في سوق السندات منذ سنوات.
كان عائد سندات الخزانة الفرنسية من فئة "OAT" لأجل عشر سنوات يتداول صباح الجمعة قرب 4,67%، انخفاضا من نحو 4,7% في وقت سابق، في حين بلغ عائد السندات الألمانية من فئة "بوند" لأجل عشر سنوات حوالي 3,59%، متراجعا من 3,61%.
الفارق بين تكاليف الاقتراض الفرنسية والألمانية لأجل عشر سنوات، وهو أوضح مؤشر على علاوة المخاطر التي يطلبها المستثمرون على الديون الصادرة من باريس، تجاوز هذا الأسبوع 110 نقطة أساس، في أعلى مستوى له منذ أزمة ديون منطقة اليورو في 2012.
هذا التحرك يعكس قلق المستثمرين من مستوى الدين الفرنسي ومخاطر الاستحقاقات الانتخابية، وهي مخاوف تفاقمت بعد خفض وكالة التصنيف "سكوب" تقييم ديون فرنسا. ويقيّم المستثمرون الآن احتمال وصول الانتخابات الرئاسية في 2027 إلى جولة ثانية بين اليمين المتطرف واليسار المتشدد.
لهذه الأسباب، ارتفعت أيضا كلفة التأمين على الديون السيادية الفرنسية ضد التعثر إلى أعلى مستوى لها منذ نحو عشر سنوات.
غير أن الصورة الأكبر كانت في الولايات المتحدة.
فقد صعد هذا الأسبوع عائد سندات الخزانة الأمريكية لأجل 30 عاما إلى أعلى مستوى له منذ 2004، ليلامس حوالي 5,5%، مع ارتفاع جديد في أسعار النفط زاد المخاوف من تضخم مستمر وتفاقم حجم الدين الحكومي.
كما سجل عائد سندات الخزانة لأجل عشر سنوات، التي تشكل مرجعا أساسيا لأسعار الرهن العقاري في الولايات المتحدة، مستويات لم يشهدها السوق منذ 2007.
ويشعر مشترو المساكن في الولايات المتحدة بتداعيات الارتفاع الواسع في تكاليف الاقتراض؛ إذ بلغ متوسط سعر الفائدة على الرهن العقاري لأجل 30 عاما هذا الأسبوع 7%، أي أعلى بنحو نقطة مئوية مقارنة بمستواه قبل بدء حرب إيران، ليصل إلى أعلى مستوى له منذ تولي الرئيس الأمريكي دونالد ترامب منصبه في يناير 2025.
لماذا تهبط السندات والأسهم معا؟
اللافت في التطورات الأخيرة أن السندات توقفت عن أداء دور الملاذ الآمن في اللحظة نفسها التي بدأت فيها الأسهم تهتز.
وقال نيك ساوندرز، الرئيس التنفيذي لمنصة الاستثمار الإلكترونية "ويبول المملكة المتحدة": "السندات والأسهم تتراجع بسبب التضخم".
وأضاف أن صدمات الطاقة والحرب دفعت الأسعار إلى الصعود في وقت تباطأ فيه النمو، وفي العادة يدفع هبوط الأسهم المستثمرين للاتجاه نحو السندات. إلا أن ثبات أسعار الفائدة هذه المرة يجعل "الملاذ التقليدي الآمن" أقل جاذبية.
وأشار ساوندرز إلى بداية سبعينيات القرن الماضي، حين أدت تركيبة مشابهة من صدمات الطاقة وضغوط الأجور إلى ارتفاع حاد في عائدات السندات الحكومية البريطانية "غيلت" بينما هوت الأسهم بنسبة 73%، لكنه نوّه إلى أن اقتصادات اليوم أقل اعتمادا على النفط، وأن أسواق العمل تتمتع بمرونة أكبر لامتصاص التضخم الزاحف.
وقال إن السندات المرتبطة بالتضخم والذهب وغيرها من الأصول التي تتحرك بمعزل عن الأسهم توفر قدرا من الحماية، رغم أنه "سيكون من الخطأ التخلي عن السندات بالكامل".
من جهتها، قدّمت مؤسسة "أوكسفورد إيكونوميكس" قراءة أكثر هدوءا لهذه التحركات الواسعة في السوق.
وقال كبيرا الاقتصاديين في المؤسسة، ريكاردو أمارو ودانيال كرال: "نرى أن القفزة في أسعار الفائدة مؤقتة في معظمها، وتعكس إلى حد كبير إعادة تسعير لردود فعل السياسات النقدية على ارتفاع أسعار الطاقة". وأضافا أن معظم الموازنات الحكومية قادرة على استيعاب أسعار الفائدة الأعلى، نظرا لطول متوسط آجال استحقاق الديون.
لكن فرنسا، وإيطاليا بدرجة أقل، تشكلان استثناء. وفي سيناريو متشدد، سيحتاج البلدان، بحسب الاقتصاديين، إلى "تشديد السياسة المالية بأكثر من نقطة مئوية واحدة من الناتج المحلي الإجمالي لتعويض الزيادة المستمرة في تكلفة الفائدة". أما إسبانيا واليونان والبرتغال فهي في موقع أفضل لتحمل هذا الضغط.
 المصدر:
يورو نيوز